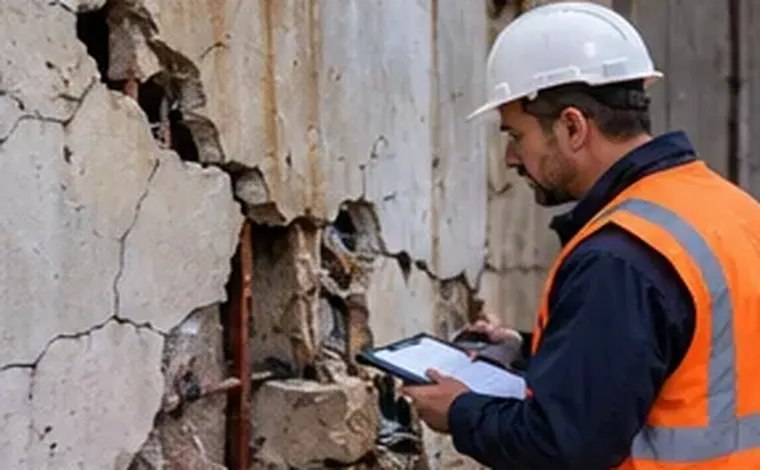
Miért fizet a biztosított a saját szakértőjének?
A biztosító kárszakértője a biztosító megbízásából dolgozik: ő rögzíti a kárt, és az ő számításai alapján születik meg a kártérítési ajánlat. A független szakértő ezzel szemben kizárólag a károsult tulajdonos érdekét képviseli. A díja tehát nem a biztosítót terheli, hanem azt a munkát fizeti meg, amellyel a biztosított saját, szakmailag alátámasztott álláspontot tud felmutatni.
Épületkárnál ez különösen fontos, mert a vita gyakran nem arról szól, hogy történt-e kár, hanem arról, mekkora és mi okozta. Egy statikai repedésnél például döntő kérdés, hogy a kárt hirtelen esemény (földmozgás, ütközés, vezetékszakadás) idézte-e elő, vagy fokozatos állagromlásról van szó, amelyet a lakás- vagy vagyonbiztosítás többnyire kizár.
A díj ellenében elvégzett munka
A szakértői díj nem egyetlen helyszíni szemle ára. Egy jól dokumentált épületkár-ügyben a szakértő jellemzően az alábbi feladatokat látja el:
- a biztosítási kötvény, a különös és általános feltételek, a kizárások és az önrész elemzése
- helyszíni bejárás, fotó- és méretfelvétel, szükség esetén repedésmérés vagy nedvességmérés
- a helyreállítás tételes költségvetése aktuális anyag- és munkadíjakkal
- a bizonyítékok rendszerezése: számlák, tervek, korábbi állapotot igazoló fényképek
- írásbeli észrevételek a biztosító kárfelvételi jegyzőkönyvére és ajánlatára
- egyeztetés a biztosító kárszakértőjével, a vitás tételek tárgyalása
- nyomon követés a kifizetésig, szükség esetén panasz előkészítése
| A kár összege | Tájékoztató díj a kár %-ában |
|---|---|
| 5 millió Ft-ig | 8–12% (gyakran minimáldíjjal) |
| 5–15 millió Ft | 7–10% |
| 15–40 millió Ft | 5–8% |
| 40–100 millió Ft | 4–6% |
| 100–300 millió Ft | 3–4,5% |
| 300 millió Ft felett | 1,5–3%, egyedi megállapodás |
Tájékoztató összegek, az egyes szakértőknél ellenőrizendők.
Díjsávok forintban: tájékoztató nagyságrendek
Magyarországon nincs a francia UPEMEIC-táblához hasonló, szakmai szervezet által közzétett hivatalos díjtáblázat a biztosítotti oldali szakértők számára. A lenti táblázat ezért a piacon megfigyelhető, nem hivatalos nagyságrendeket mutatja be. Az elv mindenhol azonos: minél nagyobb a kár, annál kisebb a díj százalékos aránya, hiszen az alapmunka egy része a kár méretétől függetlenül felmerül.
A százalékok áfa nélkül értendők. Az általános áfakulcs Magyarországon 27%, ezért egy áfakörös szakértő számláján ennyivel magasabb végösszeg szerepelhet, ha a megrendelő magánszemély vagy nem áfalevonásra jogosult.
Mitől lesz drágább vagy olcsóbb egy épületkár-szakvélemény?
A sávon belüli pontos díjat elsősorban a munka mennyisége és kockázata dönti el. Egy egyszerű, egyértelmű okú kár, amelynél a biztosító elismeri a fedezetet és csak az összegen van vita, kevesebb ráfordítást igényel, mint egy olyan ügy, ahol maga a károk oka is vitatott. Ha a biztosító állagromlásra, tervezési hibára vagy kivitelezési hiányosságra hivatkozva elutasítja a kárt, a szakértőnek műszaki bizonyítékokkal kell cáfolnia ezt, ami jelentősen több időt jelent.
Számít az épület típusa is. Egy régi, vegyes falazatú vidéki ház vagy egy műemléki védettségű pesti bérház helyreállítási költségvetése bonyolultabb, mint egy újabb építésű lakásé. Drágíthat az is, ha nincsenek tervek, a korábbi felújítások nem dokumentáltak, vagy ha a kárt több biztosítás (például társasházi és egyéni lakásbiztosítás) között kell megosztani. Ezzel szemben olcsóbb lehet a munka, ha a tulajdonos már az első napokban rendezett fotókat, számlákat és a kárbejelentés másolatát tudja átadni.
Százalék, átalánydíj vagy óradíj?
A legelterjedtebb a százalékos díjazás, de a százalék alapja eltérő lehet. Számolhat a szakértő a teljes megállapított kár, a biztosító által ténylegesen kifizetett kártérítés, vagy csak a beavatkozása nyomán elért többlet után. Ugyanaz a 8% egészen más összeget jelent, ha a teljes 20 millió forintos kártérítésre vetítik, vagy csak arra a 6 millió forintos különbségre, amelyet a szakértő az eredeti ajánlathoz képest kiharcolt.
Kisebb, jól behatárolható épületkárnál gyakori az átalánydíj, amely egy szemlét, egy szakvéleményt és egy egyeztetési kört tartalmaz. Bonyolult szerkezeti kérdéseknél, ahol statikus vagy épületgépész bevonása is szükséges, egyes irodák óradíjat alkalmaznak. Sok megbízásban szerepel minimáldíj is: ez az a legkisebb összeg, amely a kár nagyságától függetlenül jár.
Rejtett tételek, amelyekre érdemes rákérdezni
A végszámla sokszor nem a százalékon csúszik el, hanem a kiegészítő költségeken. Vidéki ingatlannál a kiszállási díj, több helyszíni bejárásnál a további szemlék, laboratóriumi vizsgálatnál a külső szakember díja is megjelenhet. Kérdezze meg azt is, mi történik, ha az ügy bírósági útra terelődik: az igazságügyi szakértői eljárásban való közreműködés általában külön megállapodás tárgya.
Megtéríti-e a biztosító a szakértői költséget?
Egyes vagyonbiztosítási szerződések, főként a vállalati és társasházi konstrukciók, tartalmaznak a kármegállapítással kapcsolatos költségekre vonatkozó fedezetet, amely a biztosított által megbízott szakértő díjának egy részét is megtérítheti. A lakossági lakásbiztosításokban ez ritkább, és ha szerepel is, többnyire szigorú limittel.
A feltételekben érdemes megkeresni, hogy a fedezet a biztosítási összeg bizonyos százalékáig vagy fix összegig terjed-e, kell-e hozzá a biztosító előzetes hozzájárulása, és csak elismert kár esetén jár-e. Ha a limit alacsonyabb, mint a szakértő ajánlata, a különbözet a tulajdonost terheli.
Három példa különböző kárnagyságra
Kis kár: egy családi ház homlokzati repedése és belső vakolathibái miatt 2,5 millió forintos kár. Itt sokszor átalánydíj vagy minimáldíj érvényesül, a szakértői költség a tájékoztató sávok alapján 200–300 ezer forint körül alakulhat. Csak akkor éri meg, ha a biztosító ajánlata érdemben elmarad a valós költségtől.
Közepes kár: egy társasházi födémszerkezet sérülése 25 millió forintos helyreállítással. 6%-os díj esetén nagyjából 1,5 millió forint áfa nélkül. Ha a szakértő a biztosító 15 milliós ajánlatát a valós összegre emeli, a különbség messze meghaladja a díjat.
Nagy kár: egy ipari csarnok tetőszerkezetének részleges beomlása 300 millió forint feletti kárral. Ilyenkor a százalék 2–3% körüli, ám a forintösszeg jelentős, és az ügy több hónapos, több szakág bevonásával zajló munka.
Ajánlatkérés és a megbízási szerződés átvilágítása
Legalább két-három irodától kérjen írásos ajánlatot, és ne csak a százalékot hasonlítsa össze. Nézze meg a referenciákat hasonló épületkárokban, azt, hogy ki végzi ténylegesen a munkát, és milyen formában kap tájékoztatást az ügy állásáról.
Óvatosságra int, ha valaki konkrét kártérítési összeget ígér még a helyszíni szemle előtt, ha a szerződés felmondása aránytalan kötbérrel jár, vagy ha a díj akkor is teljes egészében esedékes, ha a biztosító végül semmit sem fizet többet. A tisztességes megbízás rögzíti a díj alapját, mértékét, az esedékességet, a költségeket és a szakértő feladatainak határait.
- mire vetül a százalék: teljes kárra, kifizetésre vagy többletre
- bruttó vagy nettó díj, áfás-e a szakértő
- minimáldíj és kiszállási költség
- díjfizetés ideje: előleg, kifizetéskor, vagy részletekben
- mi a teendő, ha a megbízó idő előtt felmondja a szerződést
A szolgáltatást kínáló szervezetek
- Crawford & Company (Europe & Middle East): Globális kárszakértő csoport, amelynek európai és közel-keleti divíziója koordinálja a kárszakértők munkáját a biztosított károk felmérésében és rendezésében.
- McLarens (Europe): Kárszakértők és kárkezelési szakemberek régiók szerint szervezett nemzetközi hálózata, amely külön lefedettséget biztosít az európai piacokra.
- Pénzügyi Békéltető Testület (MNB): A Magyar Nemzeti Bank mellett működő pénzügyi békéltető testület, amely a fogyasztók és a biztosítók közötti vitákat rendezi, beleértve a vitatott kárrendezéseket is.
- PwC Magyarország – jogviták támogatása: Magyar igazságügyi szakértői és forenzikus csapat, amely jogi és üzleti vitákban támogatja a vállalkozásokat, többek között a károk és veszteségek számszerűsítésével.
A külső hivatkozások csak tájékoztató jellegűek; a feltételeket közvetlenül az egyes szervezeteknél ellenőrizze.
Gyakori kérdések
Van Magyarországon kötelező díjtáblázat a független kárszakértőkre?
Nincs általánosan kötelező díjtáblázat. A díj a szakértő és a megbízó szabad megállapodásán múlik, a fenti sávok csak a piaci tájékozódást segítik.
Mikor kell kifizetni a szakértőt?
Ez a megbízási szerződéstől függ. Gyakori, hogy a sikerdíjas rész a biztosító kifizetése után esedékes, az átalánydíj vagy előleg viszont a munka megkezdésekor.
Megéri szakértőt fogadni egy kisebb repedéses kárhoz?
Akkor, ha a biztosító ajánlata és a valós helyreállítási költség közötti különbség lényegesen nagyobb, mint a várható díj. Kis kárnál előbb érdemes egy átalánydíjas első véleményt kérni.
Levonható a díj a kártérítésből?
A szakértő díját a megbízó fizeti; a biztosító csak akkor téríti meg, ha a szerződés erre kifejezett fedezetet tartalmaz, és annak feltételei teljesülnek.
Épületkárnál a jó szakértő díja akkor indokolt, ha az a kártérítésben ténylegesen megtérül; ehhez átlátható, írásos megbízás kell. Az expertdassure.com további útmutatói segítenek az ajánlatok összevetésében.