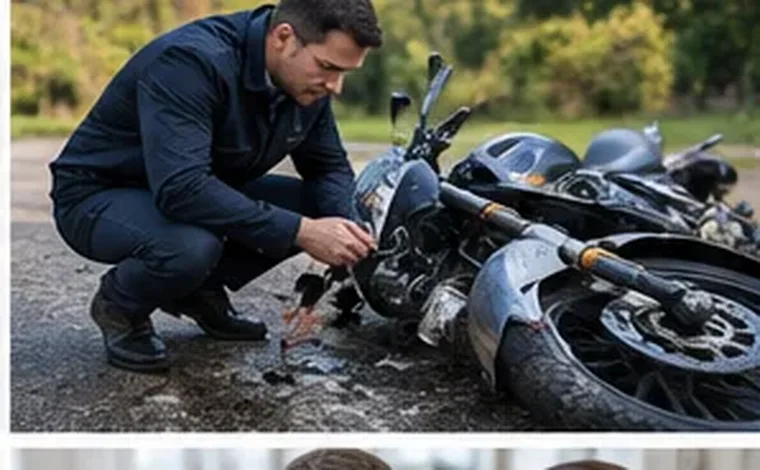
מי מעריך את הנזק לרכב
בישראל שמאי רכב הוא בעל מקצוע מורשה, ומי שמבצע הערכה רשמית לנזקי רכב צריך להחזיק ברישיון מתאים. לאחר הודעה על תאונה, חברת הביטוח מזמנת שמאי מטעמה, לרוב דרך מוסך הסדר שעובד איתה. השמאי בודק את הרכב, קובע אילו חלקים יוחלפו ואילו יתוקנו, מעריך את שעות העבודה ואת ירידת הערך.
שמאי מטעם המבוטח, הנקרא לעיתים שמאי חוץ או שמאי פרטי, נשכר על ידי בעל הרכב ומגיש הערכה נפרדת. הוא יכול לשמש בתביעה מול המבטחת שלכם במקיף, או בתביעה מול המבטח של הצד שגרם לתאונה.
מוסך הסדר או מוסך חופשי
פוליסות רבות מעניקות הטבה, למשל השתתפות עצמית מופחתת, אם הרכב מתוקן במוסך שבהסדר עם המבטחת. בחירה במוסך אחר אפשרית ברוב המקרים, אך עשויה לייקר את ההשתתפות העצמית. במוסך שאינו בהסדר יש לשמאי מטעמכם תפקיד חשוב במיוחד, כי הוא מתאם את ההערכה מול שמאי החברה.
כדאי לבדוק גם את משך הזמן שבו מוסך ההסדר מחזיק ברכב ואם הפוליסה מעניקה רכב חלופי לתקופה זו. כשהתיקון מתעכב בגלל מחסור בחלקים, ימי ההמתנה עלולים לחרוג מהמכסה שבפוליסה.
מה בודק שמאי רכב מטעמכם
השמאי העצמאי בודק את הרכב בפועל, לרוב לאחר פירוק חלקי, כדי לחשוף נזקים נסתרים בשלדה, בחיישנים ובמערכות הבטיחות. ברכבים מודרניים, כיול מצלמות ומכ״ם אחרי תאונה הוא רכיב יקר שלעיתים נשמט מהערכה ראשונית.
הוא גם בוחן אם החלפת חלק מקורי נדרשת או שתיקון מספיק, האם נלקחו בחשבון מחירי חלקים עדכניים, ואם ירידת הערך שנקבעה משקפת את הפגיעה באמת, במיוחד ברכב חדש יחסית או ברכב שנפגע בשלדה.
לבסוף, השמאי מטעמכם יבדוק אם חלקים שהוחלפו הם מקוריים או חלופיים, והאם הדבר תואם את תנאי הפוליסה ואת גיל הרכב. בכמה פוליסות קיימת הבחנה בין רכב בשנים הראשונות לבין רכב מבוגר יותר, וההבדל משפיע על עלות התיקון ועל איכותו.
- צילומים של הרכב בזירה ובמוסך
- דוח פירוק ותמונות של נזקים פנימיים
- הצעת מחיר מפורטת מהמוסך
- היסטוריית טיפולים ומחירון הרכב לפני התאונה
ירידת ערך, אובדן גמור ואובדן להלכה
ירידת ערך היא ההפסד בשווי השוק של רכב שתוקן אחרי תאונה, וזה רכיב נפרד מעלות התיקון. כשהנזק גבוה במיוחד ביחס לשווי הרכב, המבטחת עשויה להכריז על אובדן גמור או אובדן להלכה, ולשלם את שווי הרכב לפי מחירון בניכוי שווי השרידים.
מחלוקות נפוצות כאן הן שווי הרכב לפני התאונה, התאמות למחירון לפי קילומטראז׳, יד ותוספות, ושווי השרידים. שמאי מטעמכם יכול להציג נתונים שתומכים בשווי גבוה יותר כשהדבר מוצדק.
שמאי מכריע כשההערכות סותרות
כאשר יש פער בין הערכת שמאי חברת הביטוח לבין הערכת השמאי מטעמכם, הצעד הראשון הוא הגשת חוות הדעת שלכם למבטחת ובקשה לבחינה מחדש. בביטוח רכב בישראל קיים מנגנון של שמאי מכריע, בהתאם להוראות הרגולציה ולתנאי הפוליסה, שאליו ניתן לפנות כשהפער נמשך. כדאי לברר מראש מי בוחר את השמאי המכריע, מי משלם את שכרו ומה תוקף החלטתו.
בתביעה מול מבטח צד שלישי, שבה אין חוזה ישיר בינכם לבין המבטחת, ההערכה שלכם משמשת בסיס למשא ומתן או לתביעה בבית משפט לתביעות קטנות או בבית משפט השלום, לפי הסכום.
לוחות זמנים
הודיעו למבטחת סמוך ככל האפשר לתאונה. בדיקת שמאי נעשית לרוב תוך ימים ספורים, ותיקון במוסך הסדר מתחיל אחרי אישור ההערכה. אם אתם חולקים על ההערכה, עשו זאת לפני שהרכב תוקן והחלקים הישנים הושלכו. ככלל, תקופת ההתיישנות לתביעת ביטוח לפי חוק חוזה הביטוח היא שלוש שנים, ובתביעת צד שלישי חלים כללי התיישנות של תביעה נזיקית.
פנייה לגורמי בירור
אם לא הגעתם להסכמה, פנו לממונה על פניות הציבור בחברת הביטוח. השלב הבא הוא אגף פניות הציבור ברשות שוק ההון, ביטוח וחיסכון, שמטפל בתלונות נגד מבטחים, כולל בנושאי שמאות רכב. צרפו לפנייה את שתי חוות הדעת ואת כל התכתובת.
- אל תחתמו על הסכמה להערכה שאינכם מסכימים לה
- בקשו העתק מלא של דוח שמאי החברה
- תעדו בכתב כל שיחה עם המבטחת
האם כדאי בכל תאונה
בנזק קל לפגוש, שבו ההפרש הצפוי קטן, ייתכן ששמאי חוץ לא ישתלם. ברכב חדש, בפגיעה בשלדה, באובדן גמור או כשיש מחלוקת על ירידת ערך, חוות דעת עצמאית יכולה להיות שווה את עלותה.
זכרו שגם עלות שמאי החוץ עצמה עשויה להיות רכיב בתביעה מול צד שלישי, כחלק מההוצאות שנגרמו בעקבות התאונה. בביטוח מקיף שלכם, החזר כזה תלוי בתנאי הפוליסה.
תאונה עם צד שלישי שאינו מודה באחריות
כשהנהג השני מכחיש את גרסתכם, השאלה אינה רק כמה עולה התיקון אלא גם מי אשם. כאן השמאי מטעמכם אינו מכריע באחריות, אך תיעוד הנזק שלו, מיקום הפגיעות וזוויות המגע יכולים לתמוך בגרסה שלכם. חשוב לאסוף בזירה את פרטי הנהג השני ואת פרטי הביטוח שלו, לצלם את שני הרכבים ואת מיקומם, ולשמור פרטי עדים וסרטוני מצלמת דרך אם יש.
אם יש לכם ביטוח מקיף, לעיתים פשוט יותר לתבוע את המבטחת שלכם, לשלם השתתפות עצמית, ולהשאיר לה את התביעה מול הצד השני. אולם במסלול זה אתם עלולים לאבד את ההנחה על העדר תביעות. במסלול של תביעה ישירה מול הצד השלישי, חוות הדעת של שמאי מטעמכם היא הבסיס לדרישה, וכאן ההערכה העצמאית היא כמעט הכרח.
גופים המציעים שירות זה
- ÖAMTC – Sachverständigenservice Schadensbegutachtung: Expert service of the Austrian automobile club offering members an assessment of damage to their vehicle after a claim.
- Crawford & Company Nederland: Dutch arm of an international claims adjusting network, expanded through the acquisition of the R.P. van Dijk claims settlement business.
- Crawford & Company Sweden: Swedish branch of an international claims network carrying out loss adjusting and assessment of insured damage across the country.
הקישורים החיצוניים מסופקים למידע בלבד; יש לבדוק את התנאים ישירות מול כל גוף.
שאלות נפוצות
האם המבטחת חייבת להתחשב בחוות דעת השמאי שלי?
היא צריכה לבחון אותה ולהשיב לה. אם הפער נמשך, ניתן לפעול באמצעות מנגנון שמאי מכריע או פנייה לרשות, לפי הנסיבות.
האם ירידת ערך משולמת גם בביטוח מקיף שלי?
בפוליסות רבות כן, בתנאים מסוימים. בתביעה מול צד שלישי, ירידת ערך היא רכיב מקובל של הנזק.
האם אפשר לבחור שמאי חוץ גם אחרי התיקון?
קשה יותר. ללא אפשרות לבדוק את הרכב לפני התיקון, השמאי נשען על תמונות ומסמכים בלבד. עדיף לפעול לפני.
האם השמאי מטעמי יכול לעבוד עם מוסך הסדר?
כן. הוא יכול להגיע למוסך, לבדוק את הרכב ולהגיש הערכה משלו במקביל להערכת שמאי החברה.
בתביעת רכב, הערכה שנייה עצמאית היא לעיתים הכלי היעיל ביותר שבידי המבוטח. מידע נוסף על שכר שמאים ועל נזקים אחרים תמצאו ב־expertdassure.com.