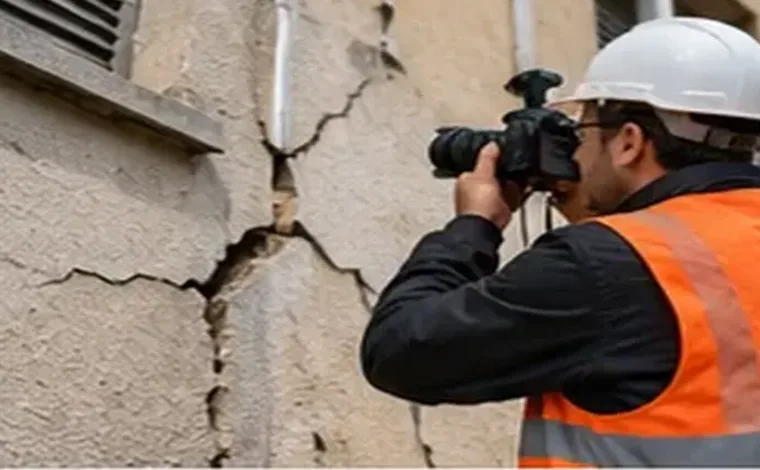
Ehitusekspert, hindaja või kahjuekspert: kelle poole pöörduda
Eestis tegutsevad hoonekahjude juures peamiselt kolm tüüpi spetsialiste. Ehitusekspertiisi tegijad hindavad konstruktsioonide seisukorda, kahju põhjust ja vajalikke parandustöid; ehitusekspertiis on reguleeritud tegevus, seega tasub kontrollida, et ettevõte oleks registreeritud majandustegevuse registris. Kutselised kinnisvarahindajad aitavad, kui vaidlus puudutab hoone väärtust. Kahjukäsitluse kogemusega konsultandid oskavad aga kõige paremini lugeda kindlustustingimusi ja pidada kindlustusandjaga läbirääkimisi.
Suurema kahju korral on tihti mõistlik kombinatsioon: tehniline ekspert määrab kahju põhjuse ja tööde mahu, kindlustuslepingut tundev nõustaja seob selle tingimustega. Oluline on, et mõlemad tegutseksid sinu tellimusel ega oleks seotud kindlustusandja ega ehitusettevõttega, kes hiljem remondi teeb.
Kodukindlustus ja korteriühistu kindlustus
Eramu omanik kindlustab hoone tavaliselt kodukindlustuse lepinguga, kuhu kuuluvad nii ehitis kui ka sageli kodune vara. Korterelamu puhul kindlustab hoone üldjuhul korteriühistu, korteriomanik aga oma siseviimistluse ja vara. See jaotus tekitab kahju korral küsimusi: kes hüvitab kahjustatud põranda, kes vahelae, kes ühistu omandis oleva torustiku.
Korteriühistu juhatus peab kahjust teatama ja kahjuprotsessi juhtima. Kui kahju ulatub mitmesse korterisse, aitab ühine sõltumatu ekspert vältida olukorda, kus iga omanik vaidleb eraldi ja tulemused on vastuolulised.
Äkiline sündmus või pikaajaline kulumine
Hoonekindlustus hüvitab üldjuhul ootamatu ja ettenägematu sündmuse tagajärjed. Kindlustusandja keeldumise sagedasim põhjendus ongi see, et kahju on tekkinud järk-järgult: niiskus, ehitusvead, vundamendi vajumine või puudulik hooldus. Piir nende vahel ei ole alati selge ja just siin on sõltumatu eksperdi panus kõige suurem.
Ekspert uurib, millal ja kuidas kahjustus tekkis, mõõdab vajadusel niiskust, avab konstruktsioone ja dokumenteerib leitud tõendid. Kui on võimalik näidata, et kahju käivitas konkreetne sündmus, näiteks raske lumekoormus, sõiduki kokkupõrge hoonega või järsk torukahjustus, muutub keeldumise alus nõrgemaks.
Kahju teatamine ja esimesed toimingud
Teata kahjust kindlustusandjale kohe, kui see on avastatud, ja võta tarvitusele mõistlikud meetmed kahju suurenemise vältimiseks: kata katus ajutiselt, sulge vesi, tõkesta ligipääs ohtlikule alale. Need kulud on tavaliselt lepingu järgi hüvitatavad, kui need on põhjendatud ja dokumenteeritud.
Ära lammuta ega viska ära kahjustatud materjale enne, kui kindlustusandja ja soovi korral ka sinu ekspert on need üle vaadanud. Kui ohutuse tõttu tuleb kiiresti tegutseda, pildista ja filmi kõik enne ning säilita näidised.
- kahjuteade kuupäeva ja kellaajaga
- fotod ja video enne ajutisi parandusi ning nende järel
- ajutiste tööde arved ja tööde kirjeldus
- hoone projekt, ehitusdokumendid ja varasemad remondiarved
Taastamisväärtus, kulum ja alakindlustus
Hüvitise suurus sõltub sellest, millise väärtuse alusel hoone on kindlustatud. Taastamisväärtuse puhul arvestatakse, mis maksab sama hoone või osa taastamine samaväärsete materjalidega. Kui leping lubab arvata maha kulumi, väheneb hüvitis vanemate konstruktsioonide puhul. Ekspert kontrollib, kas kulumi protsent on põhjendatud ja kas seda rakendatakse ainult nendele osadele, millele leping seda lubab.
Teine levinud teema on alakindlustus: kui kindlustussumma on hoone tegelikust väärtusest oluliselt väiksem, võib kindlustusandja vähendada hüvitist proportsionaalselt. Ekspert saab hinnata, kas kindlustusandja arvutatud hoone väärtus on realistlik ja kas alakindlustuse tingimus üldse rakendub.
Kalkulatsiooni kontroll ja vastuhinnang
Kindlustusandja koostab kahju kohta remondieelarve, mille aluseks on tööde mahud ja ühikuhinnad. Sõltumatu ekspert võrdleb mahte kohapeal mõõdetuga, kontrollib, kas arvesse on võetud lammutus, prügivedu, ettevalmistustööd, tellingud ja ajutine elukoht, ning kas hinnad vastavad piirkonna tegelikule ehitusturule.
Tulemuseks on kirjalik vastuhinnang, kus iga erinevus on põhjendatud. Kindlustusandja ei pea seda automaatselt aktsepteerima, kuid peab sellele sisuliselt vastama.
Kui kokkulepet ei saavutata
Pärast kindlustusandja lõplikku otsust esita kõigepealt kirjalik kaebus seltsile, viidates eksperdi raportile. Tarbijana saad seejärel pöörduda Eesti Kindlustusseltside Liidu juures tegutseva kindlustuslepitaja poole, kes aitab osapooli kokkuleppele jõuda. Lepitus on kohtust kiirem ja odavam, kuid selle tulemus ei pruugi olla siduv.
Viimane võimalus on hagi maakohtusse, kus ehitustehnilised küsimused lahendatakse sageli kohtuekspertiisi abil. Selleks ajaks peaks sul olema terviklik tõendite kogum, sest kohtus on hilisemat seisukorda raske taastada. Nõuete aegumistähtajad sõltuvad seadusest ja lepingust, seega kontrolli need varakult.
Praktilised soovitused omanikule
Hoia hoonedokumendid, plaanid ja remondiarved ühes kohas ning uuenda kindlustussummat pärast suuremaid ümberehitusi. Kahju korral ära allkirjasta lõplikku kokkulepet enne, kui oled saanud täieliku eelarve ja vajaduse korral sõltumatu hinnangu. Ehitusettevõtte esitatud hinnapakkumine on kasulik, kuid see ei asenda neutraalset tehnilist ekspertiisi, sest pakkujal on huvi töö saamiseks.
Eesti kliimas tasub erilist tähelepanu pöörata talvistele riskidele. Raske ja märg lumi võib koormata lamekatuseid ning vanemate hoonete puitsarikaid, külmumine ja sulamine kahjustavad aga fassaade ja vihmaveesüsteeme. Kui kahju tekib pärast lumerohket perioodi, märgi üles ilmaolud ja katuse koristamise kuupäevad, sest kindlustusandja võib küsida, kas hoonet hooldati mõistlikult. Sama kehtib suvel ehitatud juurdeehituste kohta: kui ehitusluba või kasutusluba puudub, võib see hüvitamise arutelu keerulisemaks muuta, seega hoia need dokumendid käepärast.
Kui kahju on suur ja taastamine kestab kuid, lepi kindlustusandjaga kokku etapiviisilised väljamaksed. See võimaldab töid rahastada ilma, et peaksid kogu summa ise ette maksma, ning annab eksperdile võimaluse iga etapi järel mahtusid kontrollida.
Seda teenust pakkuvad organisatsioonid
- Liikluskindlustuse Fond – lepitusorgan: Eesti liikluskindlustuse fond, mille juures tegutseb lepitusorgan, mis lahendab kahjunõudjate ja kindlustusandjate vahelisi hüvitisvaidlusi liikluskindlustuse kahjunõuete üle.
- Howden Estonia: Eesti kindlustusmaakler, kes toetab oma kliente kahjudest teatamisel ja kindlustusnõuete edasisel menetlemisel kindlustusseltsidega.
- Sedgwick (Europe): Rahvusvaheline kahjukäsitluse ja kahjuekspertiisi võrgustik, mis tegutseb Euroopas ning käsitleb klientide varakahjusid ja keerukaid kahjujuhtumeid.
- Crawford & Company (Europe & Middle East): Ülemaailmne kahjuekspertiisi grupp, mille Euroopa ja Lähis-Ida divisjon koordineerib kahjuekspertide tööd kindlustatud kahjude hindamisel ja hüvitamisel.
Välislingid on üksnes teavitamiseks; kontrollige tingimusi otse iga organisatsiooniga.
Korduma kippuvad küsimused
Kas korteriomanik võib palgata oma eksperdi, kui hoone on ühistu kindlustuses?
Jah, oma vara ja siseviimistluse osas kindlasti. Ühistu hoonekindlustuse nõude puhul on mõistlik koostöö juhatusega, et ekspertiis kataks kogu kahjustatud ala.
Kas vundamendi pragunemine on kindlustusjuhtum?
Sageli mitte, kui see on tingitud pinnase vajumisest või ehitusveast. Kui pragunemise põhjustas aga konkreetne äkiline sündmus, võib olukord olla teine; see vajab tehnilist uurimist.
Kui kiiresti peab ekspert kohale tulema?
Mida varem, seda parem, ideaaljuhul enne kahjustatud osade eemaldamist. Hilisem ekspertiis peab tuginema fotodele ja teistele dokumentidele.
Kas ajutise elukoha kulud hüvitatakse?
Paljud kodukindlustuse lepingud hüvitavad asenduselamise kulud piiratud summas või ajaks, kui kodu on elamiskõlbmatu. Täpne ulatus on kirjas sinu tingimustes. Hoia alles üürilepingu ja majutuse arved ning teavita kindlustusandjat enne kulude tegemist.
Hoonekahju puhul otsustab tulemuse sageli kahju põhjuse tõendamine. expertdassure.com soovitab kaasata sõltumatu ehituseksperdi enne, kui kahjustatud konstruktsioonid on eemaldatud ja tõendid kadunud.