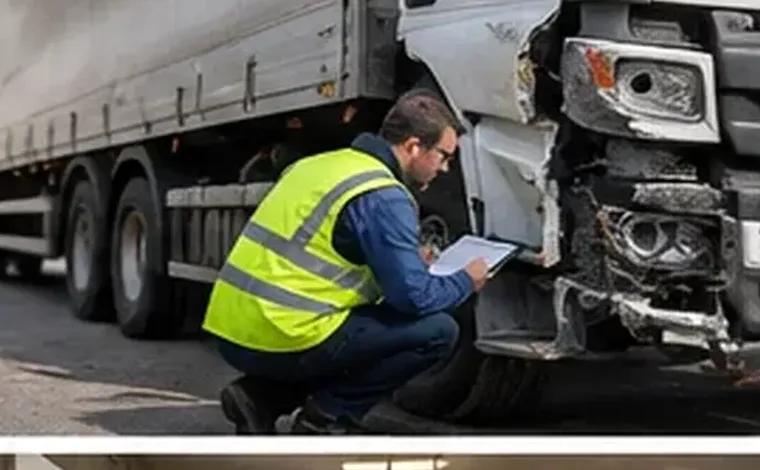
Kas ir apdrošinātā izvēlēts auto eksperts
Latvijā biežāk lieto apzīmējumus „neatkarīgs eksperts”, „transportlīdzekļu eksperts” vai „zaudējumu novērtētājs”. Svarīgākā atšķirība nav nosaukumā, bet tajā, kurš ekspertu pieaicina un apmaksā. Apdrošinātāja eksperts vai zaudējumu regulētājs strādā apdrošināšanas sabiedrības uzdevumā. Neatkarīgo ekspertu izvēlas pats transportlīdzekļa īpašnieks, un viņš sniedz atzinumu, kas balstīts uz tehniskiem faktiem un jūsu interesēm.
Šāds eksperts pārbauda, vai apdrošinātāja kalkulācijā iekļautas visas bojātās detaļas, vai pareizi piemērotas darba stundas un detaļu cenas, vai pamatots nolietojuma atskaitījums un vai pilnīgas bojāejas gadījumā automašīnas tirgus vērtība noteikta atbilstoši reālajam tirgum.
KASKO un OCTA: divi atšķirīgi ceļi
KASKO ir brīvprātīga apdrošināšana, kas sedz paša automašīnas bojājumus atbilstoši polises noteikumiem, ar pašrisku un izņēmumiem. Strīds šeit notiek ar jūsu apdrošinātāju, un izšķiroši ir polises noteikumi: piemēram, vai remonts paredzēts oficiālā dīlera servisā vai pēc kalkulācijas, kā tiek rēķināts nolietojums un kad iestājas pilnīga bojāeja.
OCTA ir obligātā civiltiesiskās atbildības apdrošināšana. Ja avārijā vainīgs cits vadītājs, cietušais vēršas pie vainīgā transportlīdzekļa OCTA apdrošinātāja. Ja vainīgais nav apdrošināts vai nav zināms, iesaistās Latvijas Transportlīdzekļu apdrošinātāju birojs. Abos gadījumos neatkarīgs eksperts var palīdzēt pierādīt reālo zaudējumu apmēru.
Pirmie soļi pēc negadījuma
Ja nav cietušo un vadītāji vienojas par apstākļiem, Latvijā bieži aizpilda saskaņoto paziņojumu par ceļu satiksmes negadījumu. Ja ir strīds par vainu, cietušie vai būtiski bojājumi, jāizsauc Valsts policija. Pēc tam negadījums jāpiesaka apdrošinātājam polisē noteiktajā termiņā un veidā.
- nofotografējiet automašīnas, numurzīmes, ceļa situāciju un bojājumus no vairākiem leņķiem;
- pierakstiet liecinieku kontaktus un, ja ir, saglabājiet videoreģistratora ierakstu;
- neveiciet remontu pirms apdrošinātāja apskates, ja vien tas nav nepieciešams drošībai;
- saglabājiet evakuatora, stāvvietas un nomas auto čekus.
Kā noris neatkarīgā ekspertīze
Eksperts vispirms iepazīstas ar polisi, apdrošinātāja kalkulāciju un lēmumu. Tad viņš apskata automašīnu, ideālā gadījumā servisā, kur iespējams demontēt bojātās detaļas un atrast slēptos bojājumus – piemēram, deformētus stiprinājumus, sensorus vai drošības sistēmu elementus. Mūsdienu automašīnās bieži vajadzīga arī elektronisko sistēmu diagnostika un kameru vai radaru kalibrēšana.
Pēc apskates eksperts sagatavo savu remonta kalkulāciju vai tirgus vērtības aprēķinu un rakstisku atzinumu. Ar šo atzinumu tiek sagatavots iebildums apdrošinātājam, un nereti seko otrā apskate kopā ar apdrošinātāja ekspertu, kurā tiek salīdzinātas abas pozīcijas.
Ja automašīna ir līzingā, laikus informējiet arī līzinga sabiedrību, jo tā bieži ir polises labuma guvēja un tai var būt jāpiekrīt remonta veidam vai izmaksas saņēmējam. Uzņēmumu autoparkos parasti ir iekšējā kārtība negadījumu paziņošanai, kas jāievēro paralēli polises prasībām.
Biežākie strīdu jautājumi
Lielākā daļa domstarpību auto lietās ir par dažiem atkārtotiem jautājumiem. Zinot tos iepriekš, ir vieglāk savākt pareizos pierādījumus.
- oriģinālās vai analogās detaļas un to cenas;
- detaļas nomaiņa pret remontu vai krāsošanu;
- nolietojuma atskaitījums vecākām automašīnām;
- pilnīgas bojāejas slieksnis un tirgus vērtība pirms negadījuma;
- atlieku vērtība, ja automašīna paliek īpašniekam;
- vērtības zudums un nomas auto izmaksas OCTA lietās.
Pierādījumi, kas stiprina jūsu pozīciju
Tirgus vērtības strīdos noderīgi ir sludinājumi par līdzīgām automašīnām ar līdzīgu nobraukumu un komplektāciju, apkopes vēsture, servisa grāmatiņa un iegādes dokumenti. Remonta izmaksu strīdos – servisa tāme, dīlera detaļu cenas un fotogrāfijas no demontāžas. Ja automašīnai bija papildu aprīkojums, pierādiet to ar rēķiniem vai fotoattēliem pirms negadījuma.
Eksperts palīdz šos materiālus sakārtot tā, lai tie būtu saprotami apdrošinātāja speciālistam, un norāda, kuri argumenti ir tehniski pamatoti un kuri, visticamāk, netiks pieņemti.
Vērtīgs pierādījums ir arī servisa vēsture CSDD datos un tehniskās apskates ieraksti, kas apstiprina nobraukumu. Ja automašīna importēta, saglabājiet tās vēstures pārskatu un iegādes līgumu, jo tie palīdz pamatot vērtību.
Kad neatkarīgs eksperts ir patiešām vajadzīgs
Ne katrā lietā ir jēga pieaicināt ekspertu. Ja starpība starp apdrošinātāja piedāvājumu un servisa tāmi ir neliela, bieži pietiek pašam pieprasīt detalizētu kalkulāciju un iesniegt servisa tāmi kā pretargumentu. Eksperts sevi attaisno, ja strīds ir par pilnīgu bojāeju, par slēptiem bojājumiem, par nolietojuma piemērošanu jaunākai automašīnai vai par to, vai bojājumi vispār radušies konkrētajā negadījumā.
Ekspertu vērts pieaicināt arī tad, ja apdrošinātājs apšauba negadījuma apstākļus, piemēram, uzskata, ka bojājumi neatbilst sadursmes mehānismam. Šādos gadījumos tehniska rekonstrukcija un bojājumu atbilstības analīze var būt izšķiroša.
Termiņi un atbildes no apdrošinātāja
Paziņošanas, dokumentu iesniegšanas un lēmuma pieņemšanas termiņi ir noteikti normatīvajos aktos un polises noteikumos, un tie atšķiras KASKO un OCTA lietām. Pārbaudiet savus noteikumus un nekavējiet termiņus, jo novēlota paziņošana var ietekmēt atlīdzību. Ja nepiekrītat lēmumam, iesniedziet rakstisku iebildumu ar pamatojumu un eksperta atzinumu, un saglabājiet visu saraksti.
Ja vienoties neizdodas
Pirmais solis ir apdrošinātāja iekšējā sūdzību izskatīšana. Ja tā nedod rezultātu, patērētāji Latvijā var vērsties pie Latvijas Apdrošinātāju asociācijas ombuda, kas izskata strīdus starp klientiem un apdrošinātājiem. Apdrošinātāju darbību uzrauga Latvijas Banka. Pēdējais ceļš ir tiesa, kur neatkarīgā eksperta atzinums var kalpot kā pierādījums vai pamats tiesas ekspertīzes pieprasīšanai.
Organizācijas, kas piedāvā šo pakalpojumu
- Finanšu nozares asociācijas ombuds: Finanšu nozares asociācijas ombuds, kas ārpustiesas kārtībā risina strīdus starp klientiem un asociācijas biedriem – apdrošinātājiem vai bankām.
- Latvijas Apdrošinātāju asociācijas ombuds: Latvijas Apdrošinātāju asociācijas ombuds, ko Eiropas Savienība norādījusi kā ārpustiesas iestādi atlīdzību strīdu risināšanai, īpaši par transportlīdzekļu KASKO.
- Sedgwick (Europe): Starptautisks atlīdzību pārvaldības un zaudējumu novērtēšanas tīkls ar klātbūtni Eiropā, kas klientu vārdā apstrādā īpašuma bojājumu un sarežģītas atlīdzību lietas.
- Crawford & Company (Europe & Middle East): Globāla zaudējumu novērtēšanas grupa, kuras Eiropas un Tuvo Austrumu nodaļa koordinē zaudējumu novērtētājus apdrošināto zaudējumu prasību novērtēšanai un noregulēšanai.
Ārējās saites sniegtas tikai informācijai; nosacījumus pārbaudiet tieši katrā organizācijā.
Biežāk uzdotie jautājumi
Vai varu izvēlēties citu servisu, nevis apdrošinātāja ieteikto?
Tas atkarīgs no polises noteikumiem. KASKO polisēs bieži ir noteikts, kur un kā remonts veicams, bet OCTA lietās cietušajam parasti ir lielāka izvēles brīvība. Pirms lēmuma pārbaudiet noteikumus.
Vai neatkarīgs eksperts var piedalīties apdrošinātāja apskatē?
Jā, bieži tas ir pat ieteicams. Kopīgā apskatē var uzreiz fiksēt slēptos bojājumus un izvairīties no vēlākiem strīdiem.
Ko darīt, ja apdrošinātājs atzīst pilnīgu bojāeju, bet vērtība šķiet zema?
Savāciet līdzīgu automašīnu sludinājumus un servisa vēsturi, un lūdziet neatkarīgu tirgus vērtības aprēķinu. Ar to var iesniegt pamatotu iebildumu.
Vai neatkarīgs eksperts var palīdzēt, ja vainīgais aizbrauca no notikuma vietas?
Jā. Šādā gadījumā lieta parasti tiek risināta caur policiju un Latvijas Transportlīdzekļu apdrošinātāju biroju vai jūsu KASKO polisi, un eksperts var palīdzēt pierādīt zaudējumu apmēru neatkarīgi no tā, kurš izmaksā atlīdzību.
Neatkarīgs auto eksperts nevar garantēt lielāku atlīdzību, bet var nodrošināt, ka jūsu argumenti ir tehniski pamatoti. Citus ceļvežus par ekspertīzēm Latvijā atradīsiet expertdassure.com.