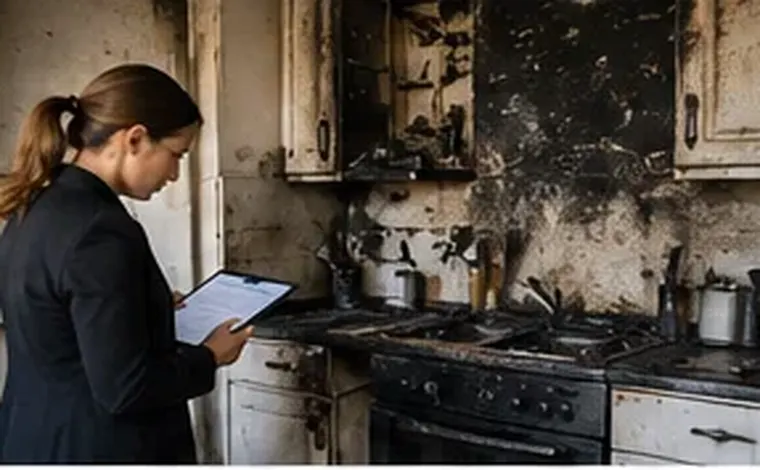
Elementy pracy wliczone w wynagrodzenie
Szkoda pożarowa należy do najtrudniejszych w wycenie, bo obejmuje kilka warstw zniszczeń. Bezpośrednie spalenie konstrukcji i wyposażenia, osmolenie i zapach dymu w pozostałych pomieszczeniach, zalanie wodą i pianą gaśniczą, a czasem osłabienie stropów lub więźby dachowej. Rzeczoznawca pracujący dla ubezpieczonego musi rozdzielić te skutki i wycenić każdy z nich.
W praktyce zajmuje się analizą polisy i sum ubezpieczenia, zabezpieczeniem dowodów przed rozbiórką, inwentaryzacją spalonego mienia, kosztorysem odbudowy i czyszczenia, oceną, które rzeczy da się odzyskać, a które trzeba wymienić, oraz negocjacjami z likwidatorem. Przy pożarach firm dochodzi wycena maszyn, zapasów i utraty zysku.
- analiza zakresu ochrony, sum i limitów
- dokumentacja pogorzeliska przed uprzątnięciem
- spis spalonych i uszkodzonych ruchomości
- kosztorys rozbiórki, odbudowy i usuwania sadzy
- ocena konstrukcji z udziałem konstruktora, gdy to potrzebne
- negocjacje z likwidatorem i kontrola rozliczenia zaliczek
Wynagrodzenie w zależności od wartości szkody
Polskie przepisy nie ustalają urzędowego cennika dla rzeczoznawców działających po stronie poszkodowanych. Tabela poniżej przedstawia orientacyjny rząd wielkości obserwowany na rynku, nieoficjalny, z procentem malejącym przy wyższych kwotach. Przy pożarach procenty bywają nieco niższe niż przy drobnych szkodach, bo kwoty są zwykle wysokie, ale nakład pracy i koszty specjalistów rosną.
Zanim podpiszesz umowę, ustal, czy procent dotyczy całego odszkodowania, kwoty ustalonej po interwencji eksperta czy wyłącznie dopłaty. Przy pożarze, gdy ubezpieczyciel często wypłaca szybko zaliczkę, ma to szczególne znaczenie.
Przy porównaniu tabeli z ofertami pamiętaj, że górne wartości przedziałów dotyczą zwykle spraw z większym ryzykiem po stronie eksperta, na przykład gdy ubezpieczyciel kwestionuje odpowiedzialność. Przy jasnej sprawie, w której spór dotyczy tylko wyceny, można negocjować dolne wartości.
| Wartość szkody lub dopłaty | Wynagrodzenie orientacyjne |
|---|---|
| do 40 000 zł | 14–20 % |
| 40 001–150 000 zł | 10–14 % |
| 150 001–400 000 zł | 8–10 % |
| 400 001–1 000 000 zł | 5,5–8 % |
| 1 000 001–3 000 000 zł | 4–5,5 % |
| 3 000 001–10 000 000 zł | 2,5–4 % |
| powyżej 10 000 000 zł | 1–2,5 %, wycena indywidualna |
| inwentaryzacja lub kosztorys bez prowadzenia sprawy | ryczałt od ok. 1 000 zł |
Kwoty orientacyjne, do potwierdzenia u każdego rzeczoznawcy.
Metody naliczania stosowane po pożarach
Prowizja od wyniku dominuje przy pożarach domów i mieszkań. Przy obiektach komercyjnych spotyka się prowizję ze stawką minimalną lub wynagrodzenie mieszane: opłatę za przygotowanie inwentaryzacji i kosztorysu oraz niższy procent od dopłaty. Rozliczenie godzinowe pojawia się przy zakładach przemysłowych i budynkach o złożonej konstrukcji, gdzie pracuje kilku specjalistów.
Ryczałt wybiera się, gdy ubezpieczony chce samodzielnie rozmawiać z ubezpieczycielem, ale potrzebuje rzetelnego kosztorysu lub spisu mienia. Do wynagrodzenia zwykle dolicza się VAT, a osobno mogą być płatne badania konstrukcji, ekspertyza instalacji elektrycznej czy wycena przez rzeczoznawcę majątkowego.
- procent od odszkodowania lub od dopłaty
- wynagrodzenie mieszane z opłatą wstępną
- stawka godzinowa przy dużych obiektach
- ryczałt za kosztorys lub inwentaryzację
- VAT i koszty innych specjalistów
Koszty dodatkowe objęte polisą
Polisy od ognia i innych zdarzeń losowych zwykle obejmują koszty uprzątnięcia pozostałości po szkodzie, rozbiórki i akcji ratowniczej, a niektóre także ekspertyz, z odrębnym limitem. Często wymagane jest, aby ekspertyza była niezbędna lub zlecona w porozumieniu z ubezpieczycielem. W polisach firmowych spotyka się wyższe limity na koszty ekspertów, zwłaszcza przy ubezpieczeniu utraty zysku.
Warto też pamiętać o przyczynie pożaru. Jeśli ogień przeniósł się od sąsiada albo wynikał z wadliwej usługi, na przykład wykonawcy instalacji, część kosztów, w tym opinii, można próbować dochodzić od sprawcy lub jego ubezpieczyciela OC.
Osobną kwestią jest sposób wypłaty przy odbudowie. Niektóre umowy przewidują wypłatę w wartości rzeczywistej, a dopiero po udokumentowaniu odbudowy dopłatę do wartości odtworzeniowej. Jeśli rzeczoznawca pobiera prowizję od całości, warto ustalić, czy należy się ona od razu, czy dopiero od kolejnych transz. Inaczej poszkodowany może musieć zapłacić honorarium od pieniędzy, których jeszcze nie otrzymał.
Przykłady: kuchnia, dom, hala magazynowa
Mała szkoda: pożar w kuchni mieszkania, spalone meble kuchenne i sprzęt AGD, osmolone pozostałe pomieszczenia. Ubezpieczyciel wypłaca 18 000 zł, pomijając czyszczenie i malowanie całego mieszkania. Rzeczoznawca wykazuje szkodę 31 000 zł. Przy 18 procentach od dopłaty 13 000 zł koszt to 2 340 zł netto.
Średnia szkoda: pożar poddasza domu jednorodzinnego, zniszczona więźba i pokrycie, zalane piętro. Ubezpieczyciel oferuje 210 000 zł, kosztorys rzeczoznawcy wynosi 320 000 zł. Przy 9 procentach od dopłaty 110 000 zł honorarium wynosi 9 900 zł netto.
Duża szkoda: pożar hali magazynowej z towarem i przerwą w działalności. Roszczenie przekracza kilka milionów złotych. Procent spada do kilku punktów lub niżej, ale rośnie liczba ekspertów: konstruktor, rzeczoznawca od maszyn, ekspert od rozliczeń finansowych. W takich sprawach budżet i podział kosztów warto ustalić na piśmie od pierwszego dnia.
We wszystkich trzech przypadkach poszkodowany powinien porównać przewidywaną dopłatę z kosztem eksperta i czasem trwania sprawy. Jeśli różnica między ofertą ubezpieczyciela a rzeczywistym kosztem odbudowy jest mała, korzyść może być niewielka.
Dlaczego dwie oferty mogą się mocno różnić
Rozbieżności w cenach wynikają ze skali i złożoności pogorzeliska, sporu o przyczynę pożaru, niedoubezpieczenia budynku lub ruchomości, potrzeby ekspertyzy konstrukcji, obecności materiałów niebezpiecznych, takich jak eternit, oraz z tego, czy rzeczoznawca prowadzi sprawę do końca, czy przygotowuje tylko dokumentację. Firmy z doświadczeniem w szkodach przemysłowych zwykle są droższe, ale mogą lepiej wycenić utratę zysku.
Niektóre firmy proponują też kompleksową obsługę razem z usuwaniem skutków pożaru. Wygodne, ale w takim układzie warto upewnić się, że wycena szkody pozostaje niezależna od interesu firmy remontowej.
Umowa z rzeczoznawcą: na co zwrócić uwagę
Umowa powinna jasno określać podstawę i wysokość wynagrodzenia, zakres czynności, kto pokrywa koszty specjalistów, terminy i zasady wypowiedzenia. Przy pożarach często wypłacane są zaliczki, dlatego warto zapisać, że prowizja nie obejmuje kwot otrzymanych przed podpisaniem umowy.
Nie należy ufać ofertom, które obiecują konkretny wynik przed oględzinami, ani podpisywać umowy w dniu pożaru pod wpływem stresu. Kilka dni na porównanie ofert rzadko szkodzi sprawie, pod warunkiem że pogorzelisko zostanie dobrze udokumentowane.
- wyklucz z podstawy prowizji zaliczki wypłacone wcześniej
- ustal limit kosztów dodatkowych specjalistów
- sprawdź, czy honorarium obejmuje spór o utratę zysku
- zachowaj kopie protokołów straży pożarnej i policji
- przelicz oferty na złotówki przy tym samym scenariuszu
Gdy ubezpieczyciel podważa przyczynę pożaru
Jeśli ubezpieczyciel powołuje się na wyłączenie, rażące niedbalstwo lub brak wymaganych zabezpieczeń, spór zaczyna dotyczyć nie wysokości, lecz samej odpowiedzialności. Wtedy oprócz rzeczoznawcy może być potrzebny specjalista od przyczyn pożarów i prawnik. Reklamacja i wniosek do Rzecznika Finansowego są tańszymi krokami przed sądem. Takie dodatkowe działania warto wycenić osobno, aby nie zaskoczyły na końcu sprawy.
Podmioty oferujące tę usługę
- Helpfind: Polska firma pomagająca poszkodowanym zakwestionować wycenę szkody dokonaną przez ubezpieczyciela i uzyskać dodatkowe odszkodowanie po szkodzie komunikacyjnej lub majątkowej.
- Rzecznik Finansowy: Polski publiczny Rzecznik Finansowy rozpatrujący skargi ubezpieczonych na ubezpieczycieli i interweniujący w sporach dotyczących likwidacji szkód ubezpieczeniowych.
- Crawford & Company Colombia: Colombian office of a global claims adjusting network providing loss evaluation for insurers and businesses.
Linki zewnętrzne mają charakter wyłącznie informacyjny; warunki należy sprawdzić bezpośrednio u każdego podmiotu.
Najczęściej zadawane pytania
Czy mogę zlecić rzeczoznawcę, gdy ubezpieczyciel wypłacił już zaliczkę?
Tak. Zaliczka nie zamyka sprawy. Ważne, aby w umowie z rzeczoznawcą zapisać, że prowizja nie obejmuje kwoty otrzymanej wcześniej.
Czy koszt rzeczoznawcy jest pokrywany z polisy?
Czasem tak, w ramach limitu kosztów dodatkowych lub ekspertyz. Warunki różnią się między umowami, więc trzeba sprawdzić ogólne warunki ubezpieczenia i ewentualny wymóg zgody ubezpieczyciela.
Czy warto czekać z uprzątnięciem pogorzeliska?
Uprzątnięcie często jest konieczne ze względów bezpieczeństwa, ale przed nim trzeba wykonać pełną dokumentację i, jeśli to możliwe, umożliwić oględziny likwidatorowi i własnemu rzeczoznawcy.
Ile trwa rozliczenie szkody pożarowej z pomocą eksperta?
Przy mieszkaniach zwykle od kilku tygodni do kilku miesięcy, przy firmach i sporach o przyczynę nawet dłużej. Udział eksperta nie skraca terminów automatycznie, ale pomaga uniknąć powtórnych odwołań.
Po pożarze dobrze skalkulowana umowa z rzeczoznawcą może zdecydować o tym, czy odszkodowanie wystarczy na odbudowę. Więcej o samym przebiegu ekspertyzy znajdziesz na expertdassure.com.