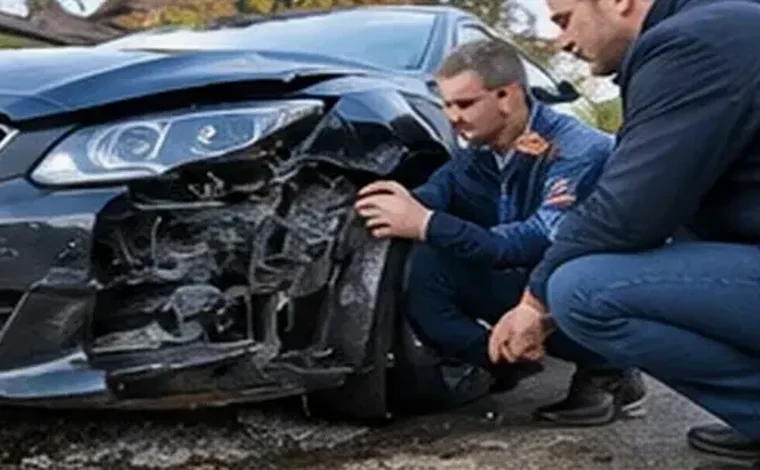
Vem bedömer skadan på din bil?
I de flesta bilärenden sköts bedömningen av en besiktningsman som är anställd av försäkringsbolaget eller anlitad via en avtalsverkstad. Denne gör en reparationskalkyl i ett kalkylprogram, bestämmer om bilen ska repareras eller lösas in och värderar bilen om reparationen blir för dyr i förhållande till marknadsvärdet. Bolagets besiktningsman ska vara saklig, men uppdraget kommer från bolaget.
En oberoende besiktningsman, ibland kallad egen skadeexpert eller bilskadevärderare, anlitas och betalas av dig. Uppgiften är att kontrollera att kalkylen omfattar alla skador, att rätt delar och arbetstider används och att en eventuell inlösen sker till ett rimligt marknadsvärde. Experten kan även hjälpa till att formulera en begäran om omprövning.
Trafikförsäkring eller vagnskada: två olika spår
Om någon annan har vållat skadan ersätts den normalt ur motpartens trafikförsäkring, som är obligatorisk för fordon i trafik. Om ingen ansvarig finns, eller om du själv vållade skadan, är det din vagnskadeförsäkring som gäller, med självrisk och de begränsningar som villkoren anger. Saknar motparten försäkring eller är okänd kan Trafikförsäkringsföreningen bli aktuell. Vilket spår som gäller påverkar både bevisfrågorna och vem experten förhandlar med.
Så går en skadeanmälan och besiktning till
Anmäl skadan till bolaget så snart som möjligt, i regel via bolagets webbplats eller app. Vid viltolyckor med vissa djurslag är du skyldig att märka ut platsen och kontakta polisen, och vid skadegörelse eller stöld begär bolaget normalt en polisanmälan. Vid kollision med en annan bil underlättar ett ifyllt skadeanmälningsformulär som båda förarna skrivit under.
Bolaget hänvisar sedan till en verkstad eller ett besiktningsställe där skadan bedöms. Det är här en egen besiktningsman gör störst nytta om den kopplas in tidigt, gärna innan bilen demonteras eller repareras, så att dolda skador i balkar, upphängning, sensorer och elsystem kan dokumenteras på plats.
- Anmäl skadan och spara ärendenumret
- Fotografera bilen, platsen och den andra parten
- Begär en kopia av bolagets kalkyl
- Låt inte bilen skrotas förrän värderingen är klar
- Anteckna alla samtal med datum och namn
Bevis som stärker ditt ärende
En bilskada vinns eller förloras ofta på dokumentationen. Foton tagna direkt efter händelsen, vittnesuppgifter, kamerafilmer från bilen och servicehistorik visar både hur skadan uppstod och vilket skick bilen hade innan. Kvitton för extrautrustning, vinterhjul och tidigare reparationer är viktiga vid en inlösen.
Vid inlösen bör du och experten samla annonser för jämförbara bilar med samma årsmodell, motor, utrustningsnivå och miltal. Bolagen använder ofta värderingsverktyg, men de fångar inte alltid utrustning eller ovanligt bra skick. För elbilar kan batteriets kondition och tillverkarens garantier spela en avgörande roll.
Glöm inte heller följdkostnaderna. Bärgning, hyrbil eller ersättning för förlorad användning, värdeminskning efter en omfattande reparation och personliga föremål som skadades i bilen kan ersättas i olika omfattning beroende på om det är motpartens trafikförsäkring eller din egen vagnskadeförsäkring som gäller. Spara kvitton och anteckna hur länge du har varit utan bil. En oberoende besiktningsman kan hjälpa dig att sortera vilka poster som är rimliga att kräva och hur de ska styrkas, så att kravet blir fullständigt redan från början i stället för att kompletteras i efterhand.
Där parterna oftast är oense
Typiska tvistpunkter är om bilen ska klassas som ekonomisk totalskada, vilket marknadsvärde som gäller, om originaldelar eller alternativa delar ska användas, om skador på exempelvis kamera och radar för förarstöd har kommit med, och om en tidigare skada påverkar ersättningen. Vid skador på leasingbilar och företagsbilar tillkommer frågor om restvärde och avtalets villkor.
Tidsfrister och handläggning
Enligt försäkringsavtalslagen och villkoren måste du anmäla skadan inom vissa tidsfrister, och lång väntan kan försvaga rätten till ersättning. Bolaget ska i sin tur betala inom en viss tid efter att du har lämnat de uppgifter och handlingar som behövs, i regel inom en månad. Kontrollera de exakta fristerna i dina villkor.
Begär alltid ett skriftligt och motiverat beslut. Om du vill ha en ny bedömning bör du snarast lämna en skriftlig begäran om omprövning med de nya underlag som experten har tagit fram. Ju tidigare du agerar, desto lättare är det att bevara bilen och bevisningen.
Om bolaget står fast vid sitt beslut
Börja med bolagets interna omprövning eller klagomålsansvarig. Konsumenternas Bank- och finansbyrå ger kostnadsfri vägledning om dina rättigheter. Som privatperson kan du därefter vända dig till Allmänna reklamationsnämnden, som lämnar rekommendationer i tvister med försäkringsbolag; nämnden är kostnadsfri, men dess beslut är inte bindande. Det sista steget är allmän domstol, där rättsskyddet i bilförsäkringen ibland kan bidra till kostnaderna enligt villkoren.
En oberoende besiktningsman ersätter inte en jurist, men en välskriven teknisk rapport är ofta det som gör att bolaget ändrar sig redan i omprövningen eller att nämnden kan bedöma ärendet.
När lönar det sig att ta in egen expertis?
Det är oftast motiverat när skillnaden mellan bolagets bud och verkstadens eller marknadens nivå är betydande, när bilen löses in till ett värde du anser för lågt, eller när bolaget ifrågasätter hur skadan uppstod. Vid små skador räcker det ofta att själv be om en ny kalkyl eller en andra verkstadsbedömning.
Organisationer som erbjuder tjänsten
- Konsumenternas Försäkringsbyrå: Oberoende rådgivningsbyrå som ger svenska konsumenter kostnadsfri vägledning i försäkringsfrågor och hjälper dem när de inte är överens med ett skadebeslut.
- Sedgwick: Internationell koncern inom skadehantering och skadereglering som har utökat sin nordiska närvaro genom förvärvet av specialistföretaget Nordic Loss Adjusting.
- Konsumenternas Försäkringsbyrå: Oberoende svensk konsumentvägledningsbyrå som förklarar hur man överklagar ett försäkringsbeslut, från intern omprövning upp till den nationella klagonämnden.
- Crawford & Company Sweden: Svensk filial till ett internationellt skadenätverk som utför skadereglering och värdering av försäkrade skador i hela landet.
Externa länkar endast i informationssyfte; kontrollera villkoren direkt hos varje organisation.
Vanliga frågor
Får jag välja egen besiktningsman även om bolaget redan har bedömt bilen?
Ja. Du har alltid rätt att ta in egen sakkunskap. Bolaget är inte bundet av din experts bedömning, men en välgrundad rapport måste tas på allvar i omprövningen.
Vad är en ekonomisk totalskada?
Det innebär att reparationskostnaden bedöms bli för hög i förhållande till bilens värde, så att bolaget i stället löser in bilen. Hur gränsen dras framgår av villkoren och bolagets praxis.
Ska jag vänta med reparationen tills tvisten är löst?
Om möjligt bör skadan dokumenteras grundligt innan reparation eller skrotning. Är bilen nödvändig i vardagen kan du diskutera med bolaget hur dokumentationen kan säkras först.
Med god dokumentation och en egen granskning av kalkylen står du betydligt starkare i dialogen med försäkringsbolaget. Läs mer om arvoden och andra skadetyper på expertdassure.com.