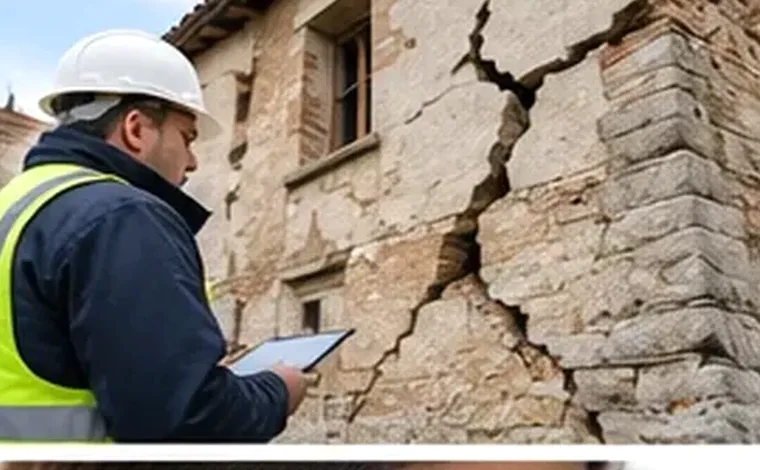
Orsaken avgör allt
Svenska villa- och fastighetsförsäkringar ersätter i första hand plötsliga och oförutsedda skador. Successiv försämring, fukt som byggts upp under lång tid, normal sättning och skador från bristande underhåll är ofta begränsade eller undantagna. Därför blir orsaksfrågan central i nästan alla byggnadsärenden.
Bolagets skadereglerare eller den besiktningsfirma bolaget anlitar gör en bedömning, ibland efter ett kort besök. En oberoende besiktningsman, ofta en byggnadsingenjör, certifierad besiktningsman eller fuktsakkunnig som du själv anlitar, gör en egen orsaksutredning och prövar om bolagets slutsats håller tekniskt.
Skadetyper som ofta hamnar i tvist
Typiska ärenden är sprickor i grund och murverk efter sättningar, röta i bjälklag eller syll, mögel i krypgrund och på vindar, takläckage som skadat konstruktionen och angrepp av insekter. Även skador som uppstått efter en tidigare reparation eller en ombyggnad är vanliga, eftersom ansvaret då kan ligga hos en entreprenör.
- Sättningar och sprickor
- Röta och fuktskador i konstruktion
- Mögel i krypgrund och på vind
- Insektsangrepp i trä
- Följdskador efter byggfel
Steg för steg: anmälan och utredning
Anmäl skadan till bolaget så snart du upptäcker den, även om du är osäker på orsaken. Dröjer du kan bolaget hävda att skadan förvärrats på grund av sen anmälan. Beskriv vad du har sett, när du upptäckte det och vad du har gjort för att begränsa skadan.
Om bolaget skickar en besiktningsman, var gärna med vid besöket och be att få protokollet. Om du anlitar en egen expert bör den helst besiktiga innan rivning och åtgärder påbörjas, så att mätningar, prover och foton kan tas i ursprungligt skick. Experten kan föreslå fuktmätningar över tid, materialprover och dokumentation av sprickornas utveckling.
Bevisning som håller i en orsaksdiskussion
Det starkaste underlaget är ofta en kombination av mätdata, foton och historik. Fuktmätningar med datum, laboratorieanalyser av mögel- och rötprover, mätningar av lutning och sprickvidd och ritningar från bygglov visar vad som har hänt. Underhållsjournaler, kvitton för tidigare åtgärder och en överlåtelsebesiktning från köpet kan visa att huset sköttes och att skadan är ny.
Väderdata, exempelvis från SMHI, kan vara relevant om en skada sätts i samband med ett skyfall eller en storm. Ju tydligare tidslinjen är, desto svårare blir det för bolaget att avfärda skadan som långsam försämring.
Ett enkelt men effektivt verktyg är en egen skadedagbok. Notera när du först såg sprickan, lukten eller fläcken, hur den utvecklades och vad du gjorde. Fotografera samma ställe med jämna mellanrum och lägg gärna en linjal eller ett måttband bredvid sprickor. Vid misstänkt sättning kan experten sätta upp enkla mätare som visar om sprickan fortsätter att växa. Sådan löpande dokumentation väger tungt när bolaget påstår att skadan funnits i många år, och den hjälper också experten att avgöra vilka mätningar som är värda att beställa. Spara dessutom all korrespondens med bolaget och tidigare entreprenörer på ett ställe, så att underlaget snabbt kan lämnas vidare om ärendet går till nämnd eller domstol.
Andra försäkringar och ansvariga
Har du nyligen köpt huset kan skadan vara ett dolt fel som säljaren ansvarar för, ibland med stöd av en säljaransvarsförsäkring, eller som en dolda fel-försäkring kan ersätta. För nybyggda småhus kan en byggfelsförsäkring finnas, och vid en ombyggnad kan entreprenören vara ansvarig. Den oberoende experten kan hjälpa dig att se vilka vägar som är aktuella, men juridisk rådgivning kan behövas.
Åldersavdrag och omfattningen av åtgärden
Även när bolaget godtar skadan uppstår ofta diskussion om hur mycket som ska åtgärdas och hur stort åldersavdrag som ska göras. Tak, fasad, installationer och ytskikt skrivs av enligt tabeller i villkoren. Experten kan kontrollera installationsår och att rätt kategori används, och visa att en mer omfattande åtgärd krävs för att skadan ska vara åtgärdad på riktigt.
Det är också vanligt att kostnaden för att åtgärda själva orsaken, exempelvis en dålig dränering, inte ersätts, medan följdskadan gör det. Gränsdragningen behöver göras noggrant.
Frister och vägar vidare
Försäkringsavtalslagen och villkoren ställer krav på att skadan anmäls och att krav framställs inom vissa tider. Bolaget ska betala inom en viss tid, i regel en månad, efter att du har lämnat nödvändiga underlag. Begär alltid ett skriftligt och motiverat beslut, särskilt om bolaget nekar med hänvisning till ett undantag.
Om du är oenig, lämna en skriftlig begäran om omprövning med din experts rapport. Konsumenternas Bank- och finansbyrå ger kostnadsfri vägledning, och som privatperson kan du låta Allmänna reklamationsnämnden pröva tvisten. Nämndens rekommendationer är inte bindande men följs ofta. Vissa villkor ger även möjlighet att låta en värderingsman avgöra oenighet om skadans värde, och domstol är sista instans.
Ett realistiskt förhållningssätt
Alla byggnadsskador är inte försäkringsskador. En seriös oberoende besiktningsman säger ärligt till om bolagets bedömning sannolikt håller, och det är en del av värdet. Be om en första begränsad bedömning innan du beställer en omfattande utredning.
Organisationer som erbjuder tjänsten
- Crawford & Company Sweden: Svensk filial till ett internationellt skadenätverk som utför skadereglering och värdering av försäkrade skador i hela landet.
- Allmänna reklamationsnämnden (ARN): Svensk offentlig nämnd för konsumentklagomål som prövar tvister mellan konsumenter och företag, däribland meningsskiljaktigheter mellan försäkringstagare och deras försäkringsbolag.
- Konsumenternas Försäkringsbyrå: Oberoende rådgivningsbyrå som ger svenska konsumenter kostnadsfri vägledning i försäkringsfrågor och hjälper dem när de inte är överens med ett skadebeslut.
- Sedgwick: Internationell koncern inom skadehantering och skadereglering som har utökat sin nordiska närvaro genom förvärvet av specialistföretaget Nordic Loss Adjusting.
Externa länkar endast i informationssyfte; kontrollera villkoren direkt hos varje organisation.
Vanliga frågor
Vad är skillnaden mellan en överlåtelsebesiktning och en skadeutredning?
En överlåtelsebesiktning görs inför en husaffär för att kartlägga skicket. En skadeutredning görs efter att en skada har upptäckts och syftar till att fastställa orsak och omfattning, ofta som underlag mot försäkringsbolaget.
Kan bolaget neka ersättning för mögel?
Ja, om möglet anses bero på långsam fuktbelastning eller bristande underhåll. Om det i stället följer av en plötslig skada, till exempel ett läckage, kan det omfattas. Orsaksutredningen avgör.
Hur tidigt ska jag anlita en egen besiktningsman?
Helst innan rivning och åtgärder påbörjas, så att skadan kan dokumenteras i ursprungligt skick. Det går även senare, men bevisningen blir då ofta svagare.
Vid byggnadsskador är det tekniska underlaget avgörande, och en egen sakkunnig ser till att orsaksfrågan prövas ordentligt. Mer om arvoden och närliggande skadetyper finns på expertdassure.com.