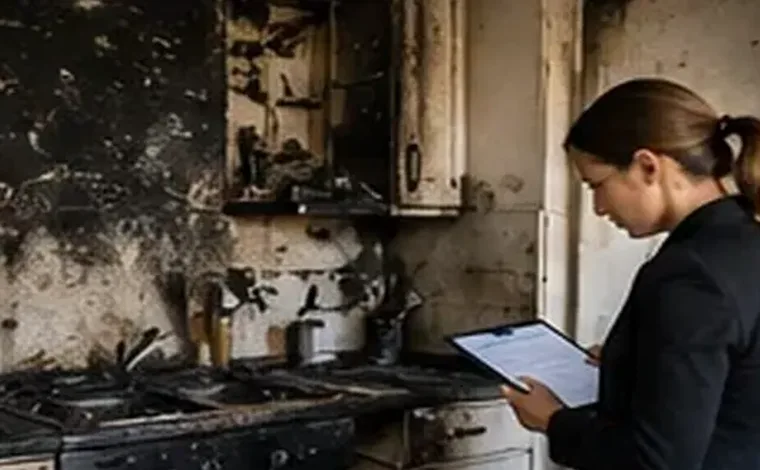
Twee experts, twee opdrachtgevers
Bij brandschade stuurt de verzekeraar vrijwel altijd een schade-expert. Die stelt de oorzaak vast, controleert of de schade gedekt is en begroot de schade aan opstal en inboedel. Hij werkt in opdracht van de verzekeraar.
Een contra-expert kiest u zelf. Hij behartigt alleen uw belangen, stelt een eigen begroting op en overlegt op gelijke voet met de verzekeraarsexpert. In Nederland zijn veel van deze experts ingeschreven als register-expert bij het NIVRE. Bij een grote brand is het verstandig om de keuze snel te maken, omdat de eerste dagen bepalend zijn voor het vastleggen van de schade.
De eerste dagen na de brand
Na het blussen draagt de brandweer het pand aan u over. Neem maatregelen om verdere schade te voorkomen, zoals het afdekken van het dak of het afsluiten van ramen en deuren; de kosten daarvan, bereddingskosten, worden in de regel vergoed. Meld de schade direct bij de verzekeraar en vraag naar noodopvang als de woning onbewoonbaar is.
Gooi niets weg voordat de schade is vastgelegd. Ook verbrande of zwartgeblakerde spullen kunnen als bewijs dienen voor aantal, merk en kwaliteit. Een contra-expert kan direct beginnen met het documenteren van de situatie.
Van inspectie tot vaststelling van de schade
De experts bekijken samen of afzonderlijk het pand. Eerst wordt beoordeeld of herstel of herbouw nodig is. Daarna volgen begrotingen voor de opstal, een inboedellijst en een raming van bijkomende kosten, zoals opruiming, sanering van asbest of andere schadelijke stoffen, tijdelijke huisvesting en extra woonlasten.
Vaak wordt de schade vastgelegd in een akte van taxatie of een vergelijkbaar document dat door beide experts wordt ondertekend. Lees zo’n document goed voordat uw expert tekent, want het vormt de basis voor de uitkering. Bij herbouw wordt vaak een deel pas uitgekeerd nadat de herbouw heeft plaatsgevonden.
- Schademelding en bereddingsmaatregelen.
- Gezamenlijke inspectie en vastlegging van de schade.
- Begroting opstal en inboedellijst.
- Akte van taxatie, uitkering en eventuele na-uitkering na herbouw.
Bewijs verzamelen voor opstal en inboedel
Voor de inboedel zijn aankoopbonnen, bankafschriften, foto’s van vóór de brand, garantiebewijzen en handleidingen nuttig. Hebt u weinig papierwerk, maak dan per kamer een lijst van wat er stond, met geschatte ouderdom en prijs. Foto’s op uw telefoon of op sociale media laten vaak meer zien dan u verwacht.
Voor de opstal zijn bouwtekeningen, een eventueel taxatierapport, facturen van verbouwingen en recente foto’s van interieur en exterieur waardevol. Is er een rapport van de brandweer of de politie over de oorzaak, vraag dat dan op; het kan van belang zijn voor de dekking of voor verhaal op een derde.
Onderverzekering en herbouwwaarde
Een terugkerend punt bij brand is onderverzekering: als de verzekerde som lager is dan de werkelijke herbouwwaarde, kan de verzekeraar de uitkering naar verhouding verlagen. Veel polissen kennen een garantie tegen onderverzekering, bijvoorbeeld als de som is gebaseerd op een taxatie of een waardemeter van de verzekeraar. Controleer welke regeling op uw polis van toepassing is.
Verder gaat de discussie vaak over herstellen of herbouwen, over herbouw op een andere plek, over de waarde van inboedel naar nieuwwaarde of dagwaarde en over rook- en roetschade in delen die niet zijn afgebrand.
Tijdpad en termijnen
Een brandschade is zelden in een paar weken afgerond. Het opruimen, vergunningen voor herbouw en het vaststellen van de inboedelschade nemen tijd. Let op termijnen in de polis, bijvoorbeeld de periode waarbinnen herbouw moet beginnen om de nieuwwaarde te ontvangen. Wordt die termijn overschreden, dan kan de uitkering lager uitvallen.
Ook de verjaringstermijnen in het verzekeringsrecht zijn kort. Reageer tijdig op brieven van de verzekeraar en leg afspraken altijd schriftelijk vast.
Geschillen en klachten
Komen de experts niet tot overeenstemming over de hoogte van de schade, dan voorzien veel polissen in een derde expert die binnen de grenzen van beide begrotingen beslist. Gaat het om dekking, bijvoorbeeld als de verzekeraar opzet of grove schuld vermoedt, dan ligt het accent op juridische argumenten en is ondersteuning van een rechtsbijstandverlener of advocaat vaak nodig.
Particulieren kunnen na de interne klachtenprocedure van de verzekeraar terecht bij het Kifid. Bij een brand in een huurwoning of een appartement spelen ook de verhuurder, de VvE en hun verzekeraars een rol; laat uw expert duidelijk afbakenen welke schade onder welke polis valt.
Kiezen voor een contra-expert
Bij een kleine brand met beperkte schade kan een goed gedocumenteerde eigen reactie volstaan. Bij een woning die onbewoonbaar is, een bedrijfspand of schade aan bijzondere objecten zoals kunst, antiek of een monument is een contra-expert meestal zinvol. De begroting telt dan zoveel posten dat een tweede beoordeling vaak verschil maakt.
Hoe contra-experts bij brandschade rekenen en wat uw polis aan expertisekosten vergoedt, leest u op onze aparte kostenpagina.
Organisaties die deze dienst aanbieden
- Crawford & Company Nederland: Nederlandse tak van een internationaal netwerk voor schaderegeling, uitgebreid door de overname van het schadeafwikkelingsbedrijf R.P. van Dijk.
- Kifid – Klachteninstituut Financiële Dienstverlening: Nederlands klachteninstituut voor financiële geschillen dat uitspraken doet, soms bindend, over meningsverschillen tussen verzekerden en hun verzekeraars, waaronder schadeclaims.
- Sedgwick Spain and Portugal: Iberische entiteit van een wereldwijde groep voor schadebeheer die schade-expertise en schadebeoordeling verzorgt in Portugal en Spanje.
Externe links uitsluitend ter informatie; controleer de voorwaarden rechtstreeks bij elke organisatie.
Veelgestelde vragen
Mag ik spullen weggooien na een brand?
Liever niet voordat de schade is vastgelegd. Laat de expert eerst foto’s maken of een lijst opstellen. Bij gevaar voor de gezondheid kunt u in overleg met de verzekeraar uitzonderingen maken.
Wat zijn bereddingskosten?
Kosten die u maakt om verdere schade te voorkomen of te beperken, zoals het afdekken van een dak of het afsluiten van een pand. Ze worden in de regel vergoed, ook als ze niet succesvol blijken.
Wat is een akte van taxatie?
Een document waarin de experts de vastgestelde schade vastleggen. Het vormt de basis voor de uitkering, dus lees het zorgvuldig door voordat het wordt ondertekend.
Waar kan ik terecht als ik het niet eens ben met de verzekeraar?
Eerst bij de klachtenafdeling van de verzekeraar. Als particulier kunt u daarna een klacht indienen bij het Kifid of naar de rechter stappen.
Na een brand helpt een eigen expert om niets over het hoofd te zien en uw belangen vanaf de eerste dag te verdedigen. expertdassure.com geeft u daarvoor de achtergrond en de juiste vragen.