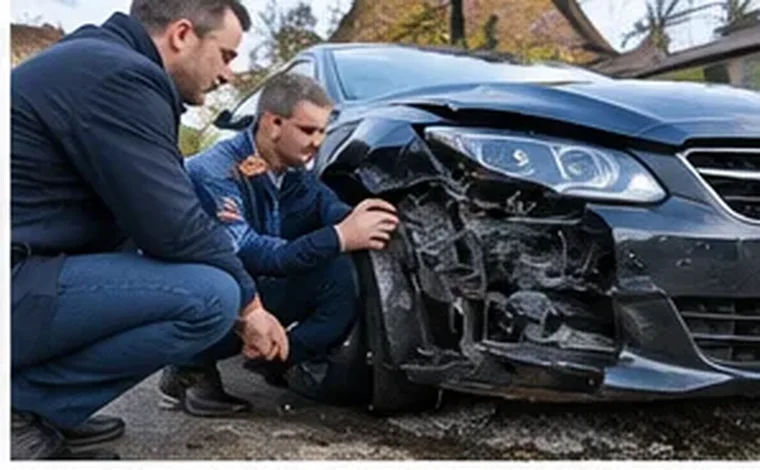
Τι ακριβώς πληρώνετε όταν αναθέτετε την υπόθεση του οχήματος
Η αμοιβή δεν αφορά μόνο μια φωτογράφιση του αυτοκινήτου. Ο πραγματογνώμονας του ασφαλισμένου μελετά το ασφαλιστήριο (υποχρεωτική αστική ευθύνη, μικτή ασφάλιση, κάλυψη ιδίων ζημιών, κλοπή, θραύση κρυστάλλων, φυσικά φαινόμενα), επιθεωρεί το όχημα στο συνεργείο, κοστολογεί ανταλλακτικά και εργατοώρες και ελέγχει αν η αγοραία αξία που προτείνει η εταιρεία αντιστοιχεί στην πραγματική αγορά μεταχειρισμένων.
Στη συνέχεια συντάσσει τεκμηριωμένη έκθεση, συγκεντρώνει τιμολόγια και προσφορές, συζητά με τον πραγματογνώμονα της ασφαλιστικής και παρακολουθεί τον φάκελο μέχρι την καταβολή. Σε υποθέσεις ολικής καταστροφής (ολική ζημιά), η διαφορά ανάμεσα σε δύο εκτιμήσεις αξίας μπορεί να είναι σημαντική, και εκεί κρίνεται συνήθως η χρησιμότητα της ανάθεσης.
- ανάλυση όρων, απαλλαγής και εξαιρέσεων του συμβολαίου
- αυτοψία του οχήματος και φωτογραφική τεκμηρίωση
- κοστολόγηση επισκευής ή εκτίμηση αγοραίας αξίας
- αντιπαραβολή με την έκθεση της ασφαλιστικής και διαπραγμάτευση
- παρακολούθηση μέχρι την εξόφληση της αποζημίωσης
Ενδεικτικές κλίμακες αμοιβής ανά ύψος ζημιάς
Στην Ελλάδα δεν υπάρχει επίσημο τιμολόγιο για τον ιδιώτη πραγματογνώμονα του ασφαλισμένου, και η αμοιβή συμφωνείται ελεύθερα. Ο πίνακας που ακολουθεί είναι μια ενδεικτική τάξη μεγέθους που παρατηρείται στην αγορά, όχι επίσημη ή νομικά δεσμευτική κλίμακα. Το ποσοστό είναι φθίνον: όσο μεγαλώνει η ζημιά, τόσο μικραίνει το ποσοστό, γιατί η βασική εργασία δεν αυξάνεται αναλογικά.
Για μικρές ζημιές οχημάτων πολλά γραφεία προτιμούν πάγια αμοιβή, επειδή ένα ποσοστό πάνω σε λίγες εκατοντάδες ευρώ δεν καλύπτει ούτε τη μετάβαση στο συνεργείο. Τα ποσά του πίνακα δεν περιλαμβάνουν ΦΠΑ.
| Ύψος ζημιάς | Ενδεικτική αμοιβή | Συνήθης μορφή |
|---|---|---|
| Έως 3.000 € | 150–350 € ή έως 10% | Πάγιο ή ελάχιστη αμοιβή |
| 3.001–10.000 € | 8–10% | Ποσοστό ή πάγιο |
| 10.001–25.000 € | 6–8% | Ποσοστό |
| 25.001–50.000 € | 5–6% | Ποσοστό |
| 50.001–100.000 € | 4–5% | Ποσοστό |
| Άνω των 100.000 € | 2,5–4% ή κατόπιν συμφωνίας | Ποσοστό ή μικτή αμοιβή |
Ενδεικτικά ποσά, επιβεβαιώστε με κάθε πραγματογνώμονα.
Ποσοστό, πάγιο ή ωριαία χρέωση: οι τρεις λογικές υπολογισμού
Το ποσοστό μπορεί να υπολογίζεται επί του συνολικού ποσού ζημιάς, επί της τελικής αποζημίωσης που καταβάλλει η εταιρεία ή μόνο επί της επιπλέον διαφοράς που πέτυχε ο πραγματογνώμονας σε σχέση με την αρχική προσφορά. Η τρίτη μέθοδος συνδέει άμεσα την αμοιβή με το αποτέλεσμα και είναι συχνά η πιο δίκαιη για τον οδηγό που έχει ήδη μια προσφορά στα χέρια του.
Η πάγια αμοιβή ταιριάζει σε απλές επισκευές προφυλακτήρα, καθρέφτη ή πόρτας. Η χρέωση ανά ώρα ή ανά επίσκεψη εμφανίζεται σε τεχνικά ζητήματα, όπως η διερεύνηση αν μια μηχανική βλάβη οφείλεται στο ατύχημα ή σε φθορά. Συχνά προβλέπεται και ελάχιστη αμοιβή, συνήθως της τάξης των 150 έως 300 ευρώ, ανεξάρτητα από το ποσό.
- ελέγξτε αν τα ποσά είναι με ή χωρίς ΦΠΑ 24%
- ζητήστε να αναγράφονται χιλιομετρικά, έξοδα ρυμούλκησης ή αποθήκευσης
- ρωτήστε τι οφείλετε αν η υπόθεση δεν καταλήξει σε αύξηση
Κάλυψη εξόδων πραγματογνωμοσύνης μέσα στο ασφαλιστήριο
Ορισμένα συμβόλαια αυτοκινήτου, ιδίως τα πακέτα με μικτή κάλυψη ή νομική προστασία, προβλέπουν αποζημίωση για έξοδα πραγματογνώμονα ή δικαστικά έξοδα. Η κάλυψη αυτή έχει σχεδόν πάντα ανώτατο όριο και μπορεί να απαιτεί προηγούμενη έγκριση από την εταιρεία ή να αφορά μόνο συγκεκριμένους κινδύνους.
Διαβάστε τους ειδικούς και γενικούς όρους πριν δεχθείτε ότι το κόστος θα επιστραφεί. Εάν το όριο της κάλυψης είναι χαμηλότερο από την προσφορά του γραφείου, η διαφορά μένει σε εσάς. Σε ζημιά από τρίτο υπαίτιο, μπορεί επίσης να συζητηθεί η διεκδίκηση των εξόδων από την ασφαλιστική του υπαιτίου, χωρίς όμως να υπάρχει βεβαιότητα αποδοχής.
Ποιος πληρώνει ποιον: ο πραγματογνώμονας της εταιρείας και ο δικός σας
Ο πραγματογνώμονας που στέλνει η ασφαλιστική αμείβεται από την ίδια την εταιρεία, γι' αυτό ο οδηγός δεν βλέπει ποτέ λογαριασμό για εκείνη την αυτοψία. Αυτό δεν σημαίνει ότι η εκτίμησή του είναι λανθασμένη, αλλά ότι εργάζεται με βάση τις οδηγίες και τις τιμολογιακές συμφωνίες του εντολέα του, για παράδειγμα με συμβεβλημένα συνεργεία ή με μη γνήσια ανταλλακτικά.
Ο δικός σας πραγματογνώμονας είναι αντίβαρο σε αυτή τη σχέση: τον επιλέγετε, τον πληρώνετε και λογοδοτεί μόνο σε εσάς. Η αμοιβή του είναι λοιπόν μια επένδυση που πρέπει να συγκριθεί με τη ρεαλιστική απόκλιση μεταξύ της πρότασης της εταιρείας και του πραγματικού κόστους αποκατάστασης. Ένας σοβαρός επαγγελματίας θα σας πει από την πρώτη συζήτηση αν η απόκλιση αυτή δικαιολογεί την ανάθεση ή αν είναι προτιμότερο να διαπραγματευτείτε μόνοι σας με τη βοήθεια μιας δεύτερης προσφοράς συνεργείου.
Από το γρατζουνισμένο φτερό ως την ολική καταστροφή
Σε μια ζημιά 1.200 ευρώ, μια πάγια αμοιβή 180 ευρώ συν ΦΠΑ αντιστοιχεί σε περίπου 18% του ποσού, κάτι που σπάνια δικαιολογείται, εκτός αν η εταιρεία αρνείται εντελώς την κάλυψη. Σε τέτοιες περιπτώσεις αξίζει πρώτα μια γραπτή αμφισβήτηση από τον ίδιο τον ασφαλισμένο.
Σε μεσαία ζημιά 9.000 ευρώ με ποσοστό 8%, η αμοιβή θα ήταν περίπου 720 ευρώ συν ΦΠΑ. Αν όμως συμφωνηθεί ποσοστό 20% μόνο επί της διαφοράς και η προσφορά ανέβει από 7.000 σε 9.000 ευρώ, η αμοιβή πέφτει στα 400 ευρώ. Σε ολική καταστροφή ενός οχήματος αξίας 28.000 ευρώ με ποσοστό 6%, η αμοιβή φτάνει ενδεικτικά τα 1.680 ευρώ, ποσό που έχει νόημα μόνο αν η αναμενόμενη βελτίωση της εκτίμησης είναι σαφώς μεγαλύτερη.
Τι ανεβάζει ή μειώνει το κόστος στην πράξη
Η τιμή εξαρτάται από την απόσταση έως το συνεργείο ή το σημείο φύλαξης, από το αν το όχημα είναι εισαγόμενο ή σπάνιο, από την ύπαρξη ηλεκτρονικών συστημάτων υποβοήθησης οδήγησης που ακριβαίνουν την επισκευή, και από το αν υπάρχει αμφισβήτηση ευθύνης. Οι νησιωτικές περιοχές συνήθως επιβαρύνονται με έξοδα μετακίνησης.
Αντίθετα, ένας καλά οργανωμένος φάκελος με φωτογραφίες από τον τόπο του ατυχήματος, το έντυπο φιλικού διακανονισμού, προσφορές συνεργείων και το ιστορικό συντήρησης μειώνει τον χρόνο εργασίας και άρα την αμοιβή.
Σύγκριση γραφείων και ανάγνωση της εντολής ανάθεσης
Ζητήστε τουλάχιστον δύο γραπτές προτάσεις. Η φθηνότερη δεν είναι απαραίτητα η καλύτερη: μετρά η εμπειρία σε ζημιές οχημάτων, η γνώση των τιμών ανταλλακτικών, η ταχύτητα αυτοψίας και η σαφήνεια των εκθέσεων. Ρωτήστε αν ο πραγματογνώμονας έχει σχέσεις συνεργασίας με ασφαλιστικές εταιρείες, ώστε να αξιολογήσετε την ανεξαρτησία του.
Η εντολή ανάθεσης πρέπει να αναφέρει τη βάση υπολογισμού, το ποσοστό ή το πάγιο, την ελάχιστη αμοιβή, τα έξοδα, τον ΦΠΑ, το πότε γίνεται απαιτητή η πληρωμή και τι συμβαίνει αν διακόψετε τη συνεργασία.
- αποφύγετε όσους εγγυώνται συγκεκριμένο ποσό αποζημίωσης
- προσέξτε ρήτρες αποκλειστικότητας χωρίς χρονικό όριο
- ζητήστε αντίγραφο κάθε έκθεσης που αποστέλλεται στην εταιρεία
Πότε δεν χρειάζεται να πληρώσετε πραγματογνώμονα
Αν η διαφορά με την ασφαλιστική είναι μικρή ή αφορά καθαρά νομικό ζήτημα, όπως μια εξαίρεση του συμβολαίου, ίσως αρκεί μια γραπτή διαμαρτυρία, η προσφυγή στον Συνήγορο του Καταναλωτή ή η συμβουλή δικηγόρου. Ο πραγματογνώμονας αποδίδει κυρίως όταν το ζητούμενο είναι η αποτίμηση της ζημιάς.
Φορείς που προσφέρουν αυτή την υπηρεσία
- McLarens: Διεθνές δίκτυο εκτιμητών ζημιών που αναλαμβάνει έρευνες σύνθετων ζημιών, με τους εκτιμητές του καταχωρισμένους στον διαδικτυακό κατάλογο εμπειρογνωμόνων του.
- Crawford & Company: Παγκόσμιο δίκτυο εκτίμησης και διαχείρισης ζημιών που κινητοποιεί τους εκτιμητές του κατά τη διάρκεια φυσικών καταστροφών, όπως οι σεισμοί στην Τουρκία.
- Sedgwick Greece: Ελληνικό υποκατάστημα διεθνούς ομίλου διαχείρισης ζημιών που προσφέρει υπηρεσίες εκτίμησης και διακανονισμού ζημιών σε όλη την Ελλάδα.
Οι εξωτερικοί σύνδεσμοι παρέχονται μόνο για ενημέρωση· ελέγξτε τους όρους απευθείας με κάθε φορέα.
Συχνές ερωτήσεις
Μπορεί η ασφαλιστική να πληρώσει τον δικό μου πραγματογνώμονα;
Μόνο αν το συμβόλαιό σας περιλαμβάνει σχετική κάλυψη εξόδων ή αν επιτευχθεί σχετική συμφωνία. Συνήθως υπάρχει ανώτατο όριο, οπότε μέρος του κόστους μπορεί να μείνει σε εσάς.
Είναι συνηθισμένη η αμοιβή μόνο επί επιτυχίας;
Ορισμένα γραφεία δέχονται αμοιβή που συνδέεται με την επιπλέον αποζημίωση, συχνά με μια μικρή ελάχιστη χρέωση. Ζητήστε να γραφτεί ρητά στην εντολή.
Ο ΦΠΑ περιλαμβάνεται στα ποσοστά;
Όχι πάντα. Οι προτάσεις διατυπώνονται συχνά χωρίς ΦΠΑ, ο οποίος προστίθεται στο τιμολόγιο. Ελέγξτε το πριν συγκρίνετε προσφορές.
Αξίζει για ζημιά 800 ευρώ;
Σπάνια. Σε τόσο μικρά ποσά η αμοιβή απορροφά μεγάλο μέρος του οφέλους· προτιμήστε πρώτα τεκμηριωμένη γραπτή αμφισβήτηση με δύο προσφορές συνεργείου.
Η αμοιβή του πραγματογνώμονα έχει νόημα όταν το αναμενόμενο όφελος την ξεπερνά καθαρά. Στο expertdassure.com θα βρείτε και τον οδηγό για τη διαδικασία πραγματογνωμοσύνης οχημάτων στην Ελλάδα.