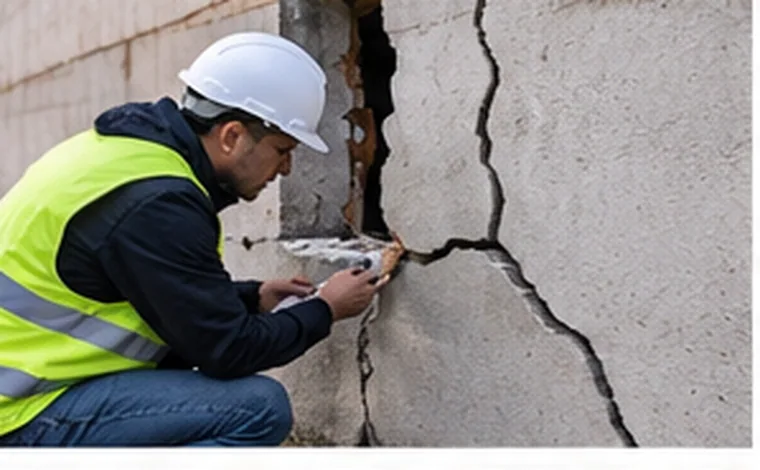
Une mission plus technique qu’il n’y paraît
Pour un sinistre immobilier, l’expert d’assuré commence par analyser la police : définition du bâtiment assuré, valeur déclarée, mode d’indemnisation en valeur à neuf ou en valeur réelle, franchise propre à la tempête ou à la grêle. Il visite ensuite les lieux, souvent avec un couvreur ou un façadier, et réalise un relevé précis des surfaces atteintes.
Viennent ensuite le chiffrage détaillé, l’analyse de la cause lorsque l’assureur évoque un défaut d’entretien ou un vice de construction, les réunions contradictoires et le suivi jusqu’au paiement, y compris le versement différé de la part valeur à neuf après les travaux. C’est cet ensemble que rémunèrent les honoraires.
- Contrôle de la valeur assurée et de la règle proportionnelle
- Relevé des dommages, photos, plans et métrés
- Chiffrage fondé sur des devis d’entreprises locales
- Argumentation technique sur la cause du dommage
- Négociation avec l’expert de la compagnie
- Suivi du solde après reconstruction
Tranches indicatives pour un sinistre bâtiment
Aucun barème légal ne s’impose aux experts d’assurés au Luxembourg. Les cabinets travaillent le plus souvent avec des pourcentages dégressifs, proches de ceux pratiqués en France ou en Belgique. Le tableau de cette page donne un ordre de grandeur indicatif observé sur le marché, non officiel, pour vous aider à situer une offre.
Les dossiers bâtiment s’étalent sur toutes les tranches : quelques milliers d’euros pour des tuiles déplacées, plusieurs centaines de milliers pour une maison à reconstruire. Le taux appliqué peut ainsi varier du simple au quadruple.
| Montant des dommages | Honoraires indicatifs | Type de dossier fréquent |
|---|---|---|
| Jusqu’à 25 000 € | 9 à 11 % (minimum fréquent) | Grêle, tuiles, vitrages |
| 25 001 € à 75 000 € | 7,5 à 9 % | Toiture partielle, façade |
| 75 001 € à 150 000 € | 6 à 7,5 % | Toiture complète, infiltrations |
| 150 001 € à 300 000 € | 5 à 6 % | Maison fortement endommagée |
| 300 001 € à 750 000 € | 3,5 à 5 % | Reconstruction partielle, immeuble |
| 750 001 € à 2 000 000 € | 2,5 à 3,5 % | Immeuble ou bâtiment professionnel |
| Plus de 2 000 000 € | 1 à 2,5 % | Négociation au cas par cas |
Montants indicatifs, à vérifier auprès de chaque expert.
Sur quelle base le pourcentage est-il calculé ?
C’est la question décisive. Un taux de 7 % appliqué au montant total des dommages évalués n’a pas le même coût qu’un taux de 7 % appliqué à l’indemnité nette après franchise et vétusté. Certains cabinets proposent un honoraire calculé uniquement sur la différence entre la première offre de l’assureur et l’indemnité finale ; le taux est alors plus élevé, souvent de l’ordre de 15 à 30 % de ce supplément, à titre indicatif.
Il faut aussi savoir si la part valeur à neuf, versée seulement après reconstruction, entre dans l’assiette. Pour un bâtiment récent, cette part peut représenter une somme importante, et l’expert qui la sécurise y voit logiquement une partie de son travail.
Forfait, vacations et autres formules
Pour un dommage limité et clairement couvert, comme une baie vitrée brisée ou un pan de toiture à refaire, un forfait annoncé à l’avance est souvent plus lisible. Pour une mission d’analyse sur la cause de fissures, sans négociation complète, une facturation au temps passé est fréquente, avec des taux horaires indicatifs de 110 à 200 euros hors taxes selon qu’intervient un expert généraliste ou un ingénieur.
Les formules mixtes existent aussi : un forfait d’ouverture de dossier, puis un pourcentage réduit sur l’indemnité obtenue.
Minimum d’honoraires, TVA et frais
Un minimum d’honoraires, souvent situé entre 750 et 1 500 euros hors taxes à titre indicatif, est courant, car un dossier bâtiment exige au moins une visite approfondie et un chiffrage complet. Les montants sont en règle générale exprimés hors TVA ; celle-ci s’ajoute au taux normal luxembourgeois, de 17 % à la date de rédaction.
Les frais d’intervenants extérieurs peuvent peser lourd : ingénieur structure, géomètre, drone pour inspecter une toiture, sondages destructifs. Demandez s’ils sont inclus, refacturés au coût réel ou soumis à votre accord préalable.
Garantie « honoraires d’expert » : comment elle s’applique
Une partie des contrats habitation et la majorité des polices d’immeubles ou de bâtiments professionnels comprennent une garantie couvrant les honoraires de l’expert de l’assuré. Elle peut prendre la forme d’un pourcentage de l’indemnité, d’un barème propre à la compagnie ou d’un plafond fixe en euros.
Lisez attentivement les conditions : sinistre minimum, périls concernés, nécessité de prévenir l’assureur, plafond global. Si la garantie rembourse par exemple 5 % de l’indemnité et que le cabinet facture 7 %, l’écart reste à votre charge. Certains experts acceptent de limiter leurs honoraires au montant remboursé ; c’est un point à négocier.
Exemples chiffrés selon l’ampleur du sinistre
Une averse de grêle endommage les volets, une verrière et une partie de la façade d’une maison à Mamer : 18 000 euros de dommages. Avec un taux indicatif de 9 %, l’honoraire avoisinerait 1 620 euros hors taxes, ou un forfait proche selon le cabinet.
Une tempête arrache la couverture d’une maison du Nord et provoque des infiltrations : 95 000 euros de dommages. Un taux de l’ordre de 7 % donnerait environ 6 650 euros hors taxes. Enfin, la reconstruction partielle d’un immeuble de rapport, à 600 000 euros, se négocierait plutôt autour de 4 %, soit environ 24 000 euros hors taxes, souvent avec un plafond. Ces chiffres sont purement illustratifs.
Choisir un cabinet et vérifier la lettre de mission
Comparez au moins deux propositions sur une base identique. Interrogez chaque expert sur ses références en sinistres bâtiment comparables, ses compétences techniques en structure ou en couverture, sa connaissance des prix pratiqués au Luxembourg et son indépendance vis-à-vis des assureurs.
La lettre de mission doit indiquer l’assiette et le taux, le minimum, les frais, la TVA, le calendrier de paiement, les conditions de résiliation et le sort des honoraires si le sinistre est refusé ou si vous décidez de ne pas reconstruire.
- Le taux porte-t-il sur les dommages, l’indemnité ou le supplément ?
- La part valeur à neuf est-elle incluse dans l’assiette ?
- Les spécialistes extérieurs sont-ils compris ?
- La garantie honoraires sera-t-elle imputée sur la facture ?
Méfiance envers les résultats garantis
Un professionnel qui annonce, avant toute visite, qu’il obtiendra le double de l’offre de l’assureur prend un risque commercial dont vous pourriez faire les frais. L’indemnité dépend du contrat, des preuves et de la discussion technique : un bon expert explique ses chances, ses arguments et ses limites, sans promesse de montant.
Organismes qui proposent ce service
- Union luxembourgeoise des consommateurs (ULC) : Association de défense des consommateurs au Luxembourg, référencée par le portail public guichet.lu, pouvant informer les particuliers en litige avec un professionnel.
- Crawford & Company (Europe & Middle East) : Groupe mondial d'expertise en sinistres dont la division Europe et Moyen-Orient coordonne des experts pour l'évaluation et le règlement des dommages.
- McLarens (Europe) : Réseau international d'experts en sinistres et de gestionnaires de réclamations présenté par région, avec une couverture dédiée à l'Europe.
Liens externes fournis à titre informatif ; vérifiez les conditions directement auprès de chaque organisme.
Questions fréquentes
Les honoraires sont-ils dus si je ne reconstruis pas ?
En général oui, sur l’indemnité effectivement versée. Si la part valeur à neuf n’est pas perçue faute de reconstruction, vérifiez qu’elle n’entre pas dans l’assiette de calcul.
La copropriété peut-elle partager le coût d’un expert ?
Oui. Pour les parties communes, les honoraires sont répartis selon les règles de la copropriété, sauf prise en charge par la garantie de l’assurance de l’immeuble.
Un expert peut-il intervenir seulement sur la question de la cause ?
Oui, sous forme d’avis technique facturé au temps passé ou au forfait, sans mission de négociation complète. C’est utile lorsque l’assureur invoque une exclusion.
Le coût d’un expert d’assuré se juge au regard de l’enjeu et de la garantie dont vous disposez. Retrouvez sur expertdassure.com le guide consacré au déroulement de l’expertise bâtiment au Luxembourg.