Pourquoi le vol est un sinistre à part
Contrairement à un incendie ou à une fuite, le vol laisse peu de traces matérielles : les biens ne sont plus là pour être examinés. Toute l’expertise repose donc sur la reconstitution de ce qui existait avant les faits et sur la démonstration que les conditions de la garantie sont remplies.
Le contrat multirisque habitation encadre fortement ce risque : modes d’entrée couverts (effraction, escalade, usage de fausses clés, violence), moyens de protection exigés, plafonds par catégorie d’objets et règles particulières pour les bijoux, les espèces ou les objets de valeur. Le vandalisme, lui, est parfois couvert uniquement s’il accompagne un vol ou une tentative de vol, selon la rédaction de la police.
Les premiers gestes qui conditionnent l’indemnisation
En France, le dépôt de plainte auprès de la police ou de la gendarmerie est en pratique indispensable, et la déclaration à l’assureur doit intervenir dans un délai court, généralement deux jours ouvrés pour le vol sauf délai plus favorable prévu au contrat. En Belgique, en Suisse, au Luxembourg ou au Québec, la logique est comparable : plainte, déclaration rapide, conservation des lieux.
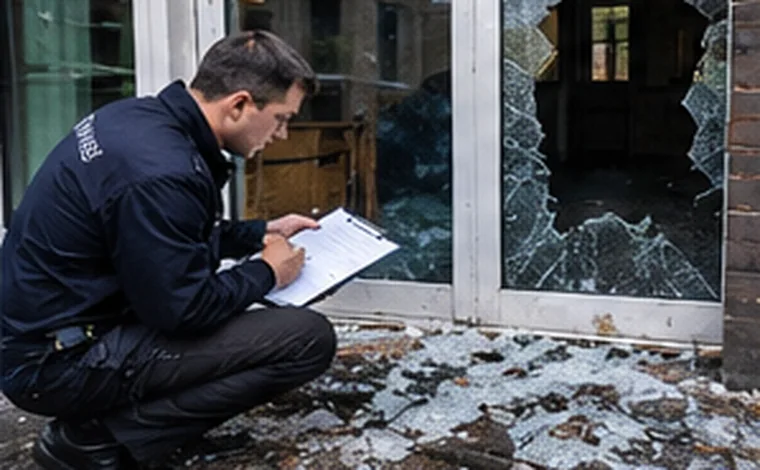
Avant de réparer quoi que ce soit, il faut photographier la porte forcée, la fenêtre brisée, les pièces fouillées et les dégradations. Une serrure changée trop vite, sans photo ni facture du serrurier précisant la nature de l’effraction, peut fragiliser la preuve de l’intrusion.
- Récépissé de plainte et liste des objets déclarés aux enquêteurs
- Photos et vidéos des points d’entrée et des dégâts
- Facture ou attestation du serrurier ou du vitrier intervenu en urgence
- Premières recherches de factures, relevés bancaires, photos de famille montrant les objets
Ce que vérifie l’expert mandaté par l’assureur
L’expert de la compagnie examine d’abord la réalité et le mode d’effraction, puis la conformité des protections avec les exigences du contrat : nombre de points de fermeture, volets, alarme si elle était imposée, occupation du logement au moment des faits. Il confronte ensuite l’état des pertes aux justificatifs fournis.
Son rôle n’est pas hostile par principe, mais il travaille pour l’assureur et applique strictement la police : vétusté, plafonds, exclusions liées à une inoccupation prolongée ou à une porte simplement claquée. C’est souvent à ce stade que l’écart se creuse entre ce que l’assuré estime avoir perdu et ce qui est proposé.
Bâtir un état des pertes crédible
L’état des pertes est la pièce centrale. Il recense chaque objet avec sa description, sa date et son prix d’achat, et le justificatif disponible. Quand les factures manquent, d’autres preuves sont admises au cas par cas : notices, emballages, numéros de série, garanties constructeur, relevés de carte bancaire, historiques de commandes en ligne, photos datées, certificats d’expertise de bijoux ou attestations de proches.
Un expert d’assuré aide à structurer cette liste, à éviter les doublons et les oublis — les accessoires, le linge, les vêtements, la cave ou le garage sont fréquemment sous-évalués — et à présenter les biens dans les catégories du contrat pour appliquer le bon plafond.
Les désaccords les plus fréquents avec la compagnie
Les litiges portent rarement sur un seul point. Ils combinent souvent une discussion sur la garantie elle-même et une discussion sur les montants.
- Effraction contestée : absence de trace visible, accès par une fenêtre laissée entrouverte, clé retrouvée sur place
- Protections jugées non conformes aux conditions particulières
- Objets de valeur hors plafond ou non déclarés à la souscription
- Taux de vétusté jugé excessif sur l’électronique, le mobilier ou les vêtements
- Dégradations immobilières (portes, menuiseries, peintures) chiffrées au minimum
- Refus de prise en compte d’objets justifiés uniquement par des photos ou des témoignages
Vandalisme et dégradations immobilières
Les tags, vitres brisées, portes défoncées ou installations arrachées relèvent d’un chiffrage de travaux, à la différence du vol de contenu. Des devis d’entreprises, idéalement plusieurs, permettent d’opposer un coût réel de remise en état à une estimation forfaitaire. Il faut aussi vérifier si la garantie couvre la remise à niveau de la sécurité, par exemple le remplacement d’une serrure par un modèle équivalent.
Quand faire intervenir un expert d’assuré
Pour un vol limité à quelques objets bien facturés, l’assuré peut généralement gérer seul. L’intervention d’un expert indépendant devient pertinente lorsque le montant est élevé, que des bijoux, œuvres ou collections sont en jeu, que la compagnie conteste l’effraction ou applique une exclusion, ou que l’état des pertes est difficile à reconstituer.
L’expert d’assuré relit le contrat, prépare l’argumentaire, assiste aux réunions contradictoires et discute les coefficients de vétusté. En cas de blocage persistant, il peut orienter vers la procédure d’expertise amiable prévue par la police, avec désignation d’un tiers expert, avant tout recours au médiateur de l’assurance ou à l’ombudsman compétent selon le pays.
Spécificités dans les autres pays francophones
En Belgique comme en Suisse, la garantie vol est souvent optionnelle dans l’assurance habitation ou ménage et ses plafonds varient fortement selon la formule choisie. Au Québec, l’assurance habitation distingue généralement les biens à l’intérieur et à l’extérieur du domicile, avec des limites particulières pour certains objets. Dans tous les cas, la lecture des conditions générales et particulières reste le point de départ.
Organismes qui proposent ce service
- La Médiation de l'Assurance : Dispositif de médiation du secteur de l'assurance en France, saisi pour les litiges entre assurés et assureurs, qui publie une charte et un rapport annuel.
- La Médiation de l'Assurance : Service de médiation auquel les assurés peuvent soumettre un litige avec leur assureur, encadré par une charte du Médiateur publiée en ligne.
- McLarens (Europe) : Réseau international d'experts en sinistres et de gestionnaires de réclamations présenté par région, avec une couverture dédiée à l'Europe.
Liens externes fournis à titre informatif ; vérifiez les conditions directement auprès de chaque organisme.
Questions fréquentes
Peut-on être indemnisé sans facture des objets volés ?
Oui, souvent, si d’autres éléments rendent la possession et la valeur vraisemblables : photos, relevés bancaires, numéros de série, notices ou attestations. L’assureur apprécie ces preuves au cas par cas, d’où l’intérêt d’un dossier bien documenté.
Le vol sans effraction est-il couvert ?
Cela dépend du contrat. Beaucoup de polices exigent une effraction, une escalade, l’usage de fausses clés ou des violences. Un vol commis par une personne entrée avec une clé ou par une porte non verrouillée est fréquemment exclu.
L’expert d’assuré peut-il contester la vétusté appliquée ?
Oui. Il peut discuter l’âge réel des biens, leur état d’entretien et l’existence éventuelle d’une garantie valeur à neuf dans le contrat, qui limite ou neutralise la vétusté sous conditions.
Un vol se gagne ou se perd sur la qualité des preuves réunies dans les premiers jours. expertdassure.com vous recommande de documenter immédiatement l’effraction et de faire relire le contrat avant d’accepter une proposition.