SOAT y póliza voluntaria: no cubren lo mismo
El SOAT, obligatorio para circular, atiende los gastos médicos e indemnizaciones de las personas lesionadas en accidentes de tránsito; no paga la reparación del vehículo. Los daños al propio carro y la responsabilidad frente a terceros dependen de una póliza voluntaria, comúnmente llamada todo riesgo, con amparos de pérdida parcial y total por daños, hurto y responsabilidad civil extracontractual.
El perito independiente trabaja sobre esa póliza voluntaria, o frente a la aseguradora del tercero responsable cuando usted reclama a ella directamente.
Lo primero tras el accidente
Si hay lesionados o desacuerdo con el otro conductor, espere a la autoridad de tránsito para que levante el informe policial del accidente. Cuando no hay heridos, la normativa permite retirar los vehículos y algunas partes resuelven por acuerdo o conciliación; aun así, deje registro detallado.
Avise a su aseguradora por la línea o la aplicación indicada en la póliza, dentro del plazo corto que establece la ley comercial. No reconozca responsabilidad ni firme acuerdos con el tercero sin consultar a la compañía, porque podría afectar la cobertura.
- Fotografías de ambos vehículos, la vía, señales y placas
- Datos del otro conductor, su licencia, SOAT y aseguradora
- Informe policial de accidente de tránsito, si se levantó
- Contactos de testigos y videos de cámaras cercanas
Dónde aparecen los desacuerdos
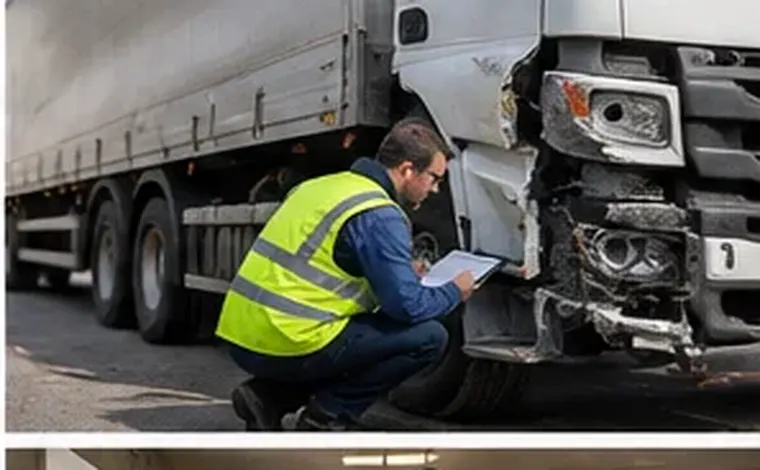
Las discusiones más habituales con la aseguradora en Colombia tienen que ver con la valoración del daño y con el taller. La compañía suele trabajar con una red de talleres en convenio y con repuestos que pueden ser originales, homologados o alternativos según la póliza. El perito de parte revisa si el presupuesto incluye todas las piezas dañadas, si la mano de obra es suficiente y si la reparación propuesta devuelve el vehículo a su estado anterior.
Otro punto frecuente es la responsabilidad en el accidente, que determina si la compañía recobra al tercero, si aplica el deducible y quién responde frente a los demás involucrados.
En vehículos recientes, el uso de repuestos no originales puede afectar garantías del fabricante o sistemas de seguridad. El perito revisa qué permite la póliza y, cuando procede, sustenta técnicamente por qué una pieza concreta debe ser original. También verifica que la reparación de pintura, alineación y calibración de sensores esté incluida.
Pérdida total y valor comercial
Las pólizas definen un umbral, a menudo expresado como porcentaje del valor comercial, a partir del cual el daño se considera pérdida total. Ese valor comercial se suele tomar de la Guía de Valores de Fasecolda para la marca, línea y modelo. El perito verifica que el vehículo esté correctamente identificado, que se consideren accesorios asegurados y que el cálculo del porcentaje de daño no esté inflado o subestimado según convenga a una u otra solución.
Si la aseguradora declara pérdida total, recuerde que normalmente el salvamento pasa a la compañía y que deben cancelarse ciertos trámites de tránsito. Revise el valor que se reconoce, el deducible aplicable y si existen prendas o créditos sobre el vehículo, porque el banco acreedor puede ser beneficiario del pago.
Daños ocultos y vehículos inundados
Golpes en la estructura, sistemas de seguridad activados y daños electrónicos no siempre se ven en la primera inspección. En vehículos que estuvieron bajo agua, la afectación del motor y de los módulos puede aparecer después. El perito solicita desarme controlado o diagnóstico electrónico antes de cerrar el presupuesto.
Plazos de la reclamación
Cuando el asegurado acredita ocurrencia y cuantía, la aseguradora debe pagar u objetar con fundamento dentro del plazo previsto por la ley comercial. En la práctica, la orden de reparación al taller equivale al reconocimiento del siniestro, pero la espera de repuestos puede alargar mucho la entrega; conviene pedir por escrito fechas estimadas.
Las acciones derivadas del contrato de seguro prescriben en plazos breves. Si negocia con la aseguradora del tercero o si hay proceso de responsabilidad civil, lleve control de fechas con apoyo jurídico.
En hurtos de vehículo completo, la póliza suele exigir la denuncia ante las autoridades y un tiempo de espera antes de indemnizar; el perito no interviene tanto en la valoración física como en la verificación del valor comercial y de los documentos.
Quejas y otras vías
Si no está de acuerdo con la valoración, con la declaratoria de pérdida total o con una objeción, presente su inconformidad por escrito acompañada del informe del perito. Puede acudir al Defensor del Consumidor Financiero de la aseguradora y a la Superintendencia Financiera de Colombia. Frente al tercero responsable, la conciliación y la vía judicial siguen disponibles.
Elegir un perito automotor
Busque formación técnica en mecánica automotriz o ingeniería, experiencia en valoración de daños y conocimiento de sistemas de valoración de repuestos y mano de obra. Asegúrese de que no tenga vínculos con el taller o la aseguradora involucrados y pida propuesta escrita.
Organismos que ofrecen este servicio
- McLarens: Red internacional de ajuste de siniestros que cubre el mercado latinoamericano, en particular para riesgos comerciales y complejos.
- Sedgwick Latin America and Caribbean: División regional de un grupo global de gestión de siniestros que cubre América Latina y el Caribe en labores de ajuste de pérdidas.
- Superintendencia Financiera de Colombia: Autoridad de supervisión financiera de Colombia que vigila a las aseguradoras y publica doctrina y conceptos sobre controversias de seguros.
- Crawford & Company Colombia: Oficina colombiana de una red global de ajuste de siniestros que ofrece evaluación de pérdidas para aseguradoras y empresas.
Enlaces externos facilitados a título informativo; compruebe las condiciones directamente con cada organismo.
Preguntas frecuentes
¿El SOAT paga la reparación de mi carro?
No. El SOAT cubre a las personas lesionadas; los daños del vehículo dependen de una póliza voluntaria o de la responsabilidad del tercero.
¿Puedo escoger el taller?
Depende de la póliza: algunas permiten talleres de libre elección con condiciones, otras exigen la red en convenio.
¿Cómo se calcula si mi vehículo es pérdida total?
Se compara el costo de reparación con el valor comercial del vehículo según el porcentaje que fije la póliza, normalmente con base en la Guía de Valores de Fasecolda.
¿Vale la pena un perito para un golpe menor?
En daños pequeños suele bastar con revisar bien el presupuesto; el perito es más útil en daños estructurales, pérdidas totales discutidas o desacuerdos de responsabilidad.
En siniestros de vehículos los detalles técnicos deciden el resultado: piezas, mano de obra y valor comercial. Encuentre más orientación en expertdassure.com.