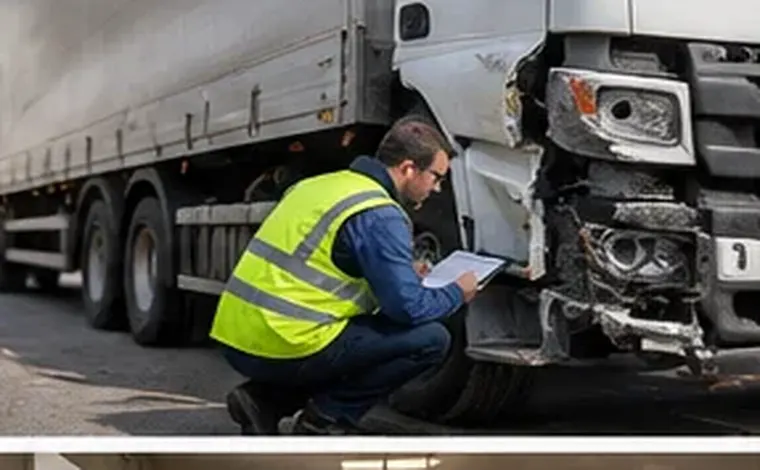
Qué compra usted al contratar un perito automotor
El perito de parte revisa la póliza voluntaria del vehículo, inspecciona el carro, contrasta el presupuesto del taller en convenio, identifica piezas omitidas o reparaciones insuficientes, valida el valor comercial frente a la Guía de Valores de Fasecolda y discute con el perito de la aseguradora la clasificación entre pérdida parcial y total. Cuando el reclamo se dirige a la aseguradora de un tercero, también documenta la cuantía frente a esa compañía.
En vehículos con sistemas electrónicos avanzados o que estuvieron inundados, el trabajo puede incluir diagnóstico con escáner y desarme controlado para encontrar daños ocultos.
El valor del servicio está en detectar lo que un presupuesto rápido deja fuera: soportes y refuerzos estructurales, sensores de asistencia a la conducción, airbags y pretensores, elementos de suspensión que se ven bien pero quedaron desalineados. En un vehículo moderno, esas piezas pueden representar una parte importante del costo total de la reparación.
- Inspección y registro fotográfico del vehículo
- Revisión de presupuesto, repuestos y mano de obra
- Verificación del valor comercial y de los accesorios asegurados
- Diagnóstico electrónico o desarme cuando hace falta
- Informe técnico y negociación con la aseguradora
Rangos orientativos en pesos
En Colombia no hay una tarifa oficial para el perito automotor que trabaja para el asegurado. La tabla de esta página ofrece un orden de magnitud indicativo, no oficial, según el valor del daño o de la indemnización en discusión. Por debajo de ciertos montos lo normal es una tarifa fija; el porcentaje gana peso en pérdidas totales de vehículos de alto valor o en flotas.
Las cifras se presentan antes de IVA y pueden variar según la ciudad, la urgencia y el tipo de vehículo.
Lo que más hace variar el precio es la complejidad técnica del vehículo, la necesidad de desarme, el número de visitas al taller, la urgencia, la distancia y si el encargo incluye solo un informe o también la negociación completa con la aseguradora o con el tercero. Un perito que solo emite concepto técnico cobra menos que uno que asume la representación hasta el pago.
| Monto en discusión (COP) | Honorario indicativo |
|---|---|
| Hasta 10 millones | Tarifa fija por inspección e informe |
| 10 a 40 millones | Tarifa fija más visitas adicionales, o 8 % a 10 % |
| 40 a 120 millones | 6 % a 8 %, o tarifa fija según el caso |
| 120 a 400 millones | 4 % a 6 % |
| Flotas o más de 400 millones | 2 % a 4 %, o presupuesto negociado |
Importes orientativos, a confirmar con cada perito.
Tarifa fija por inspección e informe
Para un choque con daño moderado, muchos peritos cobran una suma fija por inspección, revisión de presupuesto e informe. Si se requiere acompañar al asegurado a reuniones o volver al taller tras el desarme, cada visita adicional puede facturarse aparte. Pregunte qué incluye exactamente la tarifa fija.
Porcentaje o éxito en pérdidas totales
Cuando la discusión es el valor comercial de un vehículo declarado pérdida total, algunas firmas cobran un porcentaje de la indemnización o una cuota sobre la diferencia lograda frente a la primera oferta. Compare siempre ese costo con la diferencia realista que puede conseguirse: si la discusión es de pocos millones, una tarifa fija suele ser más sensata.
IVA, grúas y diagnósticos
El IVA del 19 % se suma al honorario. Pueden cobrarse aparte el uso de escáner o equipos de medición de chasís, el traslado del vehículo a otro taller para una segunda opinión, el parqueadero mientras se discute el ajuste y los desplazamientos fuera de la ciudad.
Lo que cubre o no la póliza
Las pólizas de autos en Colombia rara vez incluyen un amparo específico para el perito del asegurado; algunas ofrecen asistencia jurídica o servicios de valoración propios. Revise su condicionado: si existe un gasto reconocido para peritajes, tendrá un tope y condiciones. En la mayoría de los casos el costo del perito de parte será del asegurado, por lo que la relación costo beneficio es decisiva.
Si reclama al tercero responsable, el costo del peritaje puede discutirse como parte del perjuicio, pero su reconocimiento no está garantizado.
Antes de contratar, haga una cuenta simple: diferencia probable entre la oferta de la aseguradora y la cifra técnica correcta, menos el costo del perito con IVA y gastos. Si el resultado es estrecho, puede ser mejor pedir una segunda revisión del presupuesto en el taller o una inspección conjunta, sin mandato de negociación.
Ejemplos de costo según el caso
Golpe lateral en un automóvil familiar con presupuesto de 6 millones: una inspección e informe con tarifa fija tiene sentido solo si se sospechan piezas omitidas o una reparación deficiente; de lo contrario, basta revisar el presupuesto con atención.
Camioneta con daño de 45 millones y discusión sobre si es pérdida parcial o total: una tarifa fija más visita adicional puede resultar en una fracción pequeña del monto en juego.
Vehículo de alta gama declarado pérdida total con valor comercial discutido de 280 millones: un porcentaje del 3 % al 5 % supondría entre 8 y 14 millones antes de IVA, que conviene comparar con la diferencia razonable que puede obtenerse.
En pérdidas totales la discusión se concentra en el valor comercial: año, versión, cilindraje, accesorios y kilometraje. Un perito que conoce la Guía de Valores de Fasecolda y el mercado de usados puede justificar en poco tiempo si la referencia elegida es la correcta, lo que reduce las horas facturables.
Para flotas de empresas, lo habitual es un acuerdo marco con tarifas por tipo de inspección o un porcentaje bajo sobre el conjunto de reclamaciones del año, en lugar de negociar caso por caso.
Comparar peritos y acordar condiciones
Pida al menos dos propuestas escritas, verifique la formación y experiencia del perito, y confirme que no tiene vínculos con el taller o la aseguradora del caso. La carta de encargo debe indicar tarifa o porcentaje, base de cálculo, IVA, visitas incluidas, gastos adicionales y forma de pago.
Desconfíe de quien garantiza que el carro será declarado pérdida total, ofrece comprar el salvamento o pide firmar poderes amplios sin explicación.
La propuesta debería precisar también plazos de entrega del informe, si incluye acompañamiento a una audiencia de conciliación frente al tercero, y qué pasa si usted decide no continuar tras la primera inspección. Un precio claro desde el inicio evita tensiones cuando la negociación se alarga.
Organismos que ofrecen este servicio
- Superintendencia Financiera de Colombia: Autoridad de supervisión financiera de Colombia que vigila a las aseguradoras y publica doctrina y conceptos sobre controversias de seguros.
- Crawford & Company Colombia: Oficina colombiana de una red global de ajuste de siniestros que ofrece evaluación de pérdidas para aseguradoras y empresas.
- McLarens: Red internacional de ajuste de siniestros que cubre el mercado latinoamericano, en particular para riesgos comerciales y complejos.
- Sedgwick Latin America and Caribbean: División regional de un grupo global de gestión de siniestros que cubre América Latina y el Caribe en labores de ajuste de pérdidas.
Enlaces externos facilitados a título informativo; compruebe las condiciones directamente con cada organismo.
Preguntas frecuentes
¿Es obligatorio contratar un perito para reclamar a la aseguradora?
No. Es una opción para equilibrar la valoración técnica cuando existe un desacuerdo relevante.
¿La aseguradora paga mi perito?
En la mayoría de pólizas de autos no; revise si su condicionado incluye algún gasto de peritaje y su límite.
¿Cuánto tarda el informe?
Depende de si hace falta desarme o diagnóstico; un informe sencillo puede estar en pocos días, uno con desarme tarda más.
¿Los rangos de la tabla son oficiales?
No, son órdenes de magnitud indicativos y cada perito fija libremente sus precios.
En siniestros de vehículos el perito de parte se justifica cuando la diferencia en juego supera claramente su costo. Compare con calma y consulte otras guías de expertdassure.com.