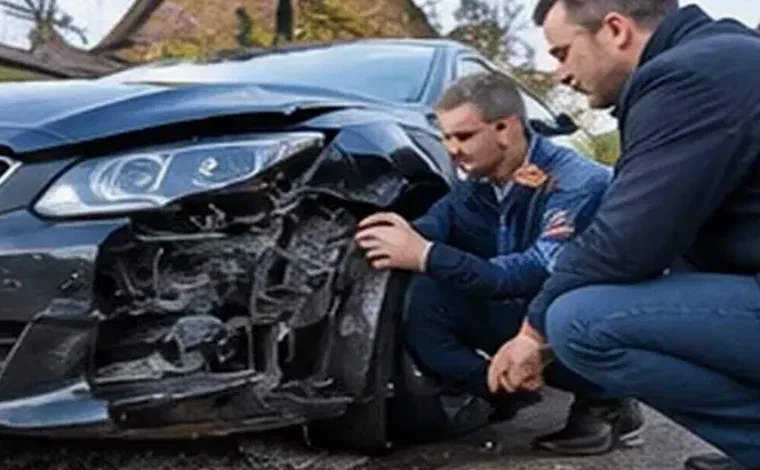
El ajustador en el lugar del accidente y lo que viene después
En México, la práctica habitual es reportar el siniestro por teléfono y esperar al ajustador en el sitio. Él levanta la declaración, determina responsabilidades con el ajustador del otro vehículo si lo hay, y entrega los documentos para reparación o atención médica.
Luego, un valuador del taller o de la aseguradora cuantifica las piezas y la mano de obra. Es en esa etapa, y en la eventual declaración de pérdida total, donde surgen la mayoría de los desacuerdos.
Qué puede aportar un perito independiente
El perito del asegurado, a menudo un valuador automotriz con experiencia en carrocería y mecánica, revisa el vehículo y la valuación. Puede detectar daños ocultos no considerados, piezas presupuestadas como reparables cuando deberían cambiarse o refacciones genéricas donde la póliza prevé originales.
También puede intervenir en la reconstrucción del accidente cuando se discute la responsabilidad, analizando fotografías, daños y posición final de los vehículos.
Su intervención es independiente del taller: no vende refacciones ni repara, y por eso puede señalar tanto un presupuesto insuficiente como uno inflado. Esa neutralidad frente al taller da credibilidad a su dictamen cuando lo presentas a la aseguradora.
- Revisión de la valuación de daños y de los tiempos de mano de obra.
- Análisis del criterio de pérdida total frente a reparación.
- Cálculo del valor comercial del vehículo con guías de referencia del mercado.
- Apoyo en la discusión de responsabilidad con el tercero.
Pérdida total: valor comercial, factura y deducible
Las pólizas de auto suelen declarar pérdida total cuando el costo de reparación supera un porcentaje del valor del vehículo fijado en el contrato. La indemnización se calcula normalmente sobre el valor comercial al momento del siniestro, aunque algunos productos ofrecen valor factura durante un periodo inicial.
Para fijar el valor comercial se usan guías de referencia como la Guía EBC, conocida como Libro Azul. El perito verifica que la versión, el año y el equipamiento correspondan a tu auto, y que el deducible se aplique como indica la póliza.
Pruebas que conviene reunir desde el primer día
Aunque el ajustador tome sus propias fotos, guarda las tuyas. Una buena documentación facilita cualquier revisión posterior.
- Fotografías del lugar, de los vehículos y de las placas.
- Número de reporte, nombre del ajustador y copia de la declaración firmada.
- Datos del tercero, de su aseguradora y, si interviene, del agente de tránsito.
- Factura del vehículo, comprobantes de servicios y de accesorios añadidos.
- Presupuestos de otro taller si dudas de la valuación.
Elegir taller y supervisar la reparación
Muchas pólizas distinguen entre reparación en agencia y en taller multimarca, según la antigüedad del vehículo o la cobertura contratada. Lee esa cláusula antes de aceptar el pase. Si la reparación queda mal, documenta los defectos y repórtalos de inmediato: la garantía de reparación suele depender de la aseguradora y del taller asignado.
Al recibir el vehículo reparado, revísalo a la luz del día: alineación de puertas y cofre, tono de la pintura, funcionamiento de luces, sensores y bolsas de aire. Pide la relación de piezas sustituidas y, si tienes dudas, una revisión por parte de un perito antes de firmar la conformidad.
Responsabilidad civil y lesiones
Cuando el otro conductor es responsable, su aseguradora debería cubrir tus daños. Si no tiene seguro o rechaza el pago, tu póliza puede responder bajo tu cobertura de daños materiales y luego reclamar al tercero. En carreteras federales la responsabilidad civil es obligatoria.
Si hay lesionados, intervienen coberturas de gastos médicos y, a veces, el Ministerio Público. El perito de daños materiales se concentra en el vehículo; para lesiones conviene asesoría jurídica.
Plazos y vías de reclamación
La aseguradora debe pagar dentro del plazo legal una vez que tenga la documentación completa, como factura endosada, baja de placas y llaves en caso de pérdida total. Las acciones del seguro prescriben en general en dos años.
Si no estás de acuerdo, presenta tu inconformidad por escrito en la Unidad Especializada de Atención a Usuarios. Después puedes acudir a la CONDUSEF, que cita a conciliación sin costo. Adjunta la valuación de tu perito para dar soporte técnico a la queja.
En robo total, la aseguradora suele pedir además la denuncia ante el Ministerio Público, la constancia de no localización y los comprobantes de tenencia o pago de derechos vehiculares que correspondan. Reunirlos pronto acelera el pago.
¿Vale la pena un perito en un siniestro de auto?
Para golpes menores, rara vez. Tiene sentido en pérdidas totales discutidas, vehículos de alto valor, unidades de flotilla o cuando la responsabilidad está en disputa. En expertdassure.com hay una página separada sobre los honorarios de este tipo de peritaje en México.
Organismos que ofrecen este servicio
- Crawford & Company México: Oficina mexicana de una red mundial de ajustadores de siniestros que ofrece evaluación de pérdidas por daños materiales y riesgos especiales.
- McLarens: Red internacional de ajuste de siniestros que cubre el mercado latinoamericano, en particular para riesgos comerciales y complejos.
- Sedgwick Latin America and Caribbean: División regional de un grupo global de gestión de siniestros que cubre América Latina y el Caribe en labores de ajuste de pérdidas.
- CONDUSEF: Comisión nacional mexicana de protección al consumidor financiero que admite reclamaciones en línea y ofrece un micrositio donde los usuarios califican a los ajustadores de seguros.
Enlaces externos facilitados a título informativo; compruebe las condiciones directamente con cada organismo.
Preguntas frecuentes
¿Puedo negarme a firmar la declaración del ajustador?
Puedes anotar tus observaciones antes de firmar. Lee con cuidado la versión de los hechos y la descripción de daños.
¿La aseguradora puede declarar pérdida total si yo quiero repararlo?
La decisión se basa en las condiciones de la póliza. Si consideras que el cálculo es incorrecto, un perito puede revisar la valuación y el valor comercial.
¿Qué pasa si el otro conductor no tiene seguro?
Tu cobertura de daños materiales puede responder, con tu deducible, y la aseguradora puede luego intentar recuperar del responsable.
¿Cuánto tarda la aseguradora en pagar una pérdida total?
Depende de cuándo entregues la documentación completa. A partir de ese momento corre el plazo legal de pago; guarda constancia de la fecha de entrega.
En un siniestro de auto, la mayor parte de los conflictos se juega en la valuación y en el valor comercial. Un perito independiente aporta una segunda mirada técnica antes de aceptar una cifra.