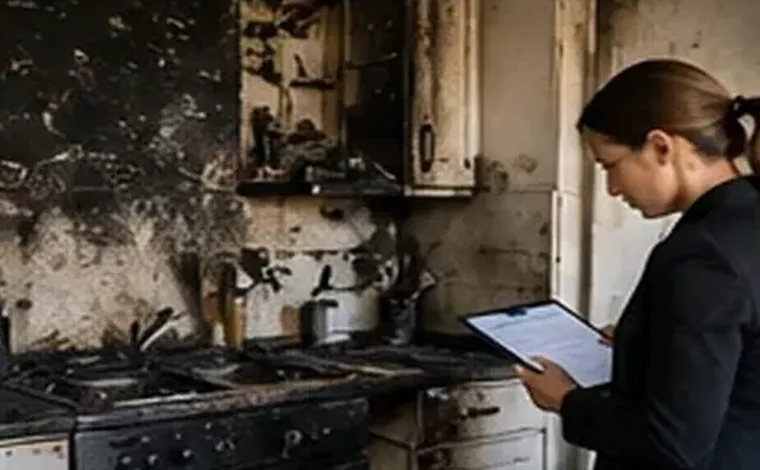
Les premières quarante-huit heures conditionnent le dossier
Une fois les pompiers repartis, il faut sécuriser le bâtiment, éviter le pillage et les infiltrations par la toiture brûlée, et déclarer le sinistre à l’assureur dans le délai contractuel, généralement cinq jours ouvrés. Le rapport d’intervention des secours et, le cas échéant, le dépôt de plainte en cas d’origine suspecte seront demandés.
Les mesures conservatoires engagées pour limiter l’aggravation des dommages sont en principe remboursables si elles sont raisonnables et justifiées. L’expert d’assuré, s’il est missionné tôt, aide à les choisir et à les documenter : bâchage, étaiement, gardiennage, pompage, décontamination des suies.
Ne rien jeter avant l’inventaire
Les débris ont une valeur probatoire. Les meubles calcinés, l’électroménager fondu, les stocks détruits permettent de reconstituer l’inventaire. Photographier chaque pièce, conserver les restes identifiables et attendre l’accord de l’expert avant toute évacuation évite de longues discussions sur l’existence même des biens.
Une expertise à plusieurs niveaux
Dans un incendie significatif, l’assureur désigne un expert qui coordonne parfois d’autres spécialistes : laboratoire pour la recherche de cause, économiste de la construction pour le bâtiment, expert comptable pour une perte d’exploitation. L’assuré se retrouve seul face à une équipe technique.
L’expert d’assuré rétablit l’équilibre. Il établit son propre état des pertes, chiffre la reconstruction poste par poste, organise la collecte des justificatifs et participe aux réunions contradictoires. Il veille aussi à ce que la recherche de cause ne serve pas de prétexte à suspendre indéfiniment l’indemnisation.
- Bâtiment : démolition, déblais, reconstruction, honoraires d’architecte
- Contenu : mobilier, équipements, effets personnels, objets de valeur
- Frais annexes : relogement, garde-meubles, frais de clôture provisoire
- Pour les professionnels : marchandises, matériel, perte d’exploitation
L’état des pertes, pièce maîtresse du dossier
L’état des pertes chiffre l’ensemble des dommages, bien par bien. Factures, relevés bancaires, photos de famille montrant l’intérieur, notices, certificats d’authenticité, devis de reconstruction : tout ce qui prouve l’existence et la valeur des biens y contribue. Un inventaire rédigé de mémoire, sans structure, sous-estime presque toujours les pertes réelles.
Vétusté, valeur à neuf et indemnité différée
De nombreux contrats prévoient une indemnisation en valeur d’usage, vétusté déduite, avec un complément dit de valeur à neuf versé seulement après reconstruction ou remplacement, dans un délai fixé par le contrat. Cette indemnité différée peut représenter une part importante du total ; elle se perd si l’on ne respecte pas les conditions de reconstruction.
Le taux de vétusté appliqué à chaque poste fait l’objet de discussions serrées. L’expert d’assuré conteste les coefficients forfaitaires inadaptés à l’état réel des biens, par exemple une toiture refaite récemment traitée comme si elle avait l’âge de la maison.
Les objets de valeur, bijoux, œuvres d’art ou collections, sont souvent soumis à des plafonds spécifiques ou à des conditions de déclaration préalable. L’expert d’assuré confronte la liste des biens détruits aux limites prévues par le contrat et recherche, le cas échéant, une autre garantie mobilisable.
La règle proportionnelle, un risque à anticiper
Si les capitaux déclarés ou la surface du logement sont inférieurs à la réalité, l’assureur peut appliquer une réduction proportionnelle de l’indemnité. L’expert d’assuré vérifie les déclarations faites à la souscription, discute la méthode de calcul et recherche les clauses contractuelles qui écartent ou limitent cette règle.
Cause de l’incendie et responsabilités
Lorsque le feu provient d’un voisin, d’un appareil défectueux ou d’une intervention d’entreprise, l’assureur exercera un recours contre le responsable. En immeuble, la convention IRSI encadre la gestion entre assureurs. Ces mécanismes ne doivent pas retarder votre propre indemnisation au titre de votre contrat.
Si l’assureur soupçonne un incendie volontaire ou une fausse déclaration, la situation devient délicate ; l’expert d’assuré aide alors à présenter des éléments objectifs et, si nécessaire, oriente vers un avocat.
Pour un local professionnel, la perte d’exploitation obéit à une logique propre : marge brute perdue, charges qui continuent de courir, frais supplémentaires pour maintenir l’activité dans des locaux provisoires. Ce volet exige des données comptables fiables et un dialogue avec l’expert-comptable de l’entreprise, que l’expert d’assuré coordonne afin que la période d’indemnisation retenue corresponde à la durée réelle de la reconstruction.
Délais, contestation et médiation
Le contrat fixe en général un délai de règlement après accord sur le montant. En cas de désaccord, la clause d’expertise peut prévoir la désignation d’un tiers expert. La réclamation écrite à l’assureur puis la Médiation de l’Assurance offrent une voie amiable gratuite avant le recours au juge. La prescription biennale reste applicable et doit être surveillée, notamment pendant la reconstruction.
Organismes qui proposent ce service
- La Médiation de l'Assurance : Service de médiation auquel les assurés peuvent soumettre un litige avec leur assureur, encadré par une charte du Médiateur publiée en ligne.
- La Médiation de l'Assurance : Dispositif de médiation du secteur de l'assurance en France, saisi pour les litiges entre assurés et assureurs, qui publie une charte et un rapport annuel.
- EFI Global : Société internationale d'ingénierie et d'investigation technique réalisant des enquêtes incendie et analyses forensiques pour le règlement des sinistres.
- International Association of Arson Investigators (IAAI) : Association internationale des enquêteurs incendie proposant formation, certifications professionnelles et ressources sur la recherche des causes et origines d'incendie.
Liens externes fournis à titre informatif ; vérifiez les conditions directement auprès de chaque organisme.
Questions fréquentes
Puis-je mandater un expert d’assuré si l’expertise de l’assureur a déjà commencé ?
Oui, à tout moment avant l’accord sur le montant. Plus l’intervention est précoce, plus il est facile de contester les constats initiaux.
Que se passe-t-il si je ne reconstruis pas ?
Selon le contrat, vous pouvez perdre tout ou partie de l’indemnité différée correspondant à la valeur à neuf. Vérifiez les conditions et délais avant de prendre une décision.
Les frais de relogement sont-ils couverts ?
Ils le sont souvent, dans la limite d’une durée et d’un plafond fixés par le contrat. Conservez les factures d’hôtel ou le bail provisoire.
Comment prouver la valeur de biens dont les factures ont brûlé ?
Relevés bancaires, photos, courriels de commande, témoignages, notices ou emballages conservés ailleurs peuvent servir de preuves complémentaires.
Un incendie engage souvent des montants élevés et des choix irréversibles comme la démolition ou la reconstruction. Un expert d’assuré expérimenté aide à prendre ces décisions avec une vision complète de l’indemnité possible.