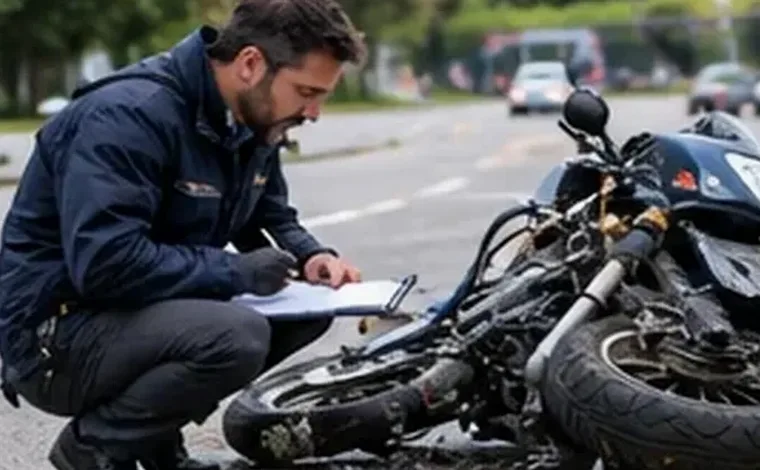
Ce que comprend une mission de contre-expertise
L’expert en automobile choisi par l’assuré étudie le rapport de l’expert de l’assureur, examine le véhicule, contrôle la méthode de réparation et le temps de main-d’œuvre retenus, vérifie la cotation et les annonces de véhicules comparables lorsque le véhicule est classé économiquement irréparable. Il échange ensuite avec son confrère, rédige un rapport de contre-expertise et suit la discussion jusqu’à l’accord ou au désaccord formalisé.
Pour un véhicule particulier, cette mission tient souvent en quelques heures de travail. Pour un poids lourd, un engin de chantier, un véhicule de collection ou une flotte d’entreprise touchée par un incendie de dépôt, elle peut durer plusieurs semaines et mobiliser des compétences spécifiques.
Le forfait, mode de facturation dominant pour les particuliers
Pour la majorité des sinistres automobiles, les experts indépendants pratiquent un forfait couvrant l’examen du véhicule, l’analyse du rapport et la rédaction d’un avis. À titre purement indicatif, ce forfait se situe souvent dans une fourchette de quelques centaines d’euros pour un véhicule de tourisme, avec des suppléments pour un déplacement lointain, un démontage, un deuxième examen ou une participation à une expertise judiciaire. Les prix varient fortement d’une région et d’un cabinet à l’autre.
| Montant des dommages | Honoraires indicatifs | Situation automobile type |
|---|---|---|
| Jusqu’à 25 000 € | 9 % | Véhicule particulier ; forfait généralement préféré |
| 25 001 € à 50 000 € | 8 % | Véhicule haut de gamme, camping-car, utilitaire aménagé |
| 50 001 € à 100 000 € | 7 % | Véhicule de collection ou poids lourd |
| 100 001 € à 200 000 € | 6 % | Plusieurs véhicules d’une flotte d’entreprise |
| 200 001 € à 400 000 € | 4,5 % | Engins de chantier ou flotte de transport |
| 400 001 € à 800 000 € | 3,5 % | Stock de concession endommagé |
| 800 001 € à 2 000 000 € | 2,5 % | Incendie de parc de stationnement professionnel |
| Plus de 2 000 000 € | 1 % à 1,75 % | Sinistres majeurs sur parcs ou dépôts de véhicules |
Montants indicatifs, à vérifier auprès de chaque expert.
Quand le pourcentage et le barème UPEMEIC entrent en jeu
Le barème de référence UPEMEIC, qui fixe des pourcentages dégressifs selon le montant des dommages, est surtout utilisé pour les sinistres de biens et d’entreprises. En automobile, il devient pertinent pour les dossiers importants : parc de véhicules détruit dans un incendie, stock d’un concessionnaire, matériel roulant d’une entreprise de transport, véhicule de grande valeur.
Pour un particulier, appliquer 9 % à un véhicule de 12 000 € donnerait 1 080 € hors taxes, ce qui dépasse souvent le forfait habituel d’une contre-expertise. C’est la raison pour laquelle le pourcentage est rarement proposé aux automobilistes pour un sinistre courant.
- Forfait : contre-expertise classique d’un véhicule de tourisme
- Vacation horaire : assistance à une expertise judiciaire ou à une réunion
- Pourcentage : flottes, stocks, matériel roulant, gros sinistres
- Honoraire de résultat : rare en automobile, à encadrer par écrit
TVA, frais de déplacement et frais de gardiennage
Vérifiez si le prix annoncé est hors taxes ou toutes taxes comprises, et ce qu’il inclut : kilomètres, photos, consultation de bases de cotation, rapport écrit. Un poste souvent oublié est le gardiennage du véhicule au garage pendant la contestation, qui peut courir chaque jour. Faites préciser qui le supporte, car il peut grignoter le gain obtenu.
Protection juridique et garantie honoraires du contrat auto
Beaucoup de contrats automobiles, ou de contrats de protection juridique séparés, prévoient la prise en charge des frais de contre-expertise, dans la limite d’un plafond par sinistre. Certaines formules exigent l’accord préalable de l’assureur protection juridique, d’autres imposent un seuil de litige minimum. Le libre choix de l’expert est généralement reconnu, mais le remboursement reste limité au plafond.
En pratique, interrogez votre assureur protection juridique avant de mandater l’expert, gardez l’accord écrit et transmettez la facture rapidement. Si le plafond est dépassé, la différence vous incombe.
Partage des frais en cas de tiers expert
Si l’expert de l’assureur et le vôtre ne s’accordent pas, la clause d’expertise du contrat peut prévoir un tiers expert. Souvent, chaque partie paie son propre expert et les honoraires du tiers sont partagés par moitié. Ce coût additionnel doit être intégré dans votre calcul de rentabilité.
Exemples chiffrés : faut-il contester ?
Premier cas, indicatif : un véhicule de six ans est classé économiquement irréparable avec une valeur de remplacement fixée à 9 500 €. Des annonces comparables suggèrent plutôt 11 500 €. Avec un forfait de contre-expertise de quelques centaines d’euros, éventuellement remboursé par la protection juridique, l’écart de 2 000 € justifie la démarche.
Deuxième cas : une citadine ancienne est indemnisée 2 800 € alors que le propriétaire l’estime à 3 200 €. Le gain potentiel de 400 € risque d’être absorbé par le forfait, sauf prise en charge intégrale par le contrat. Troisième cas : une entreprise perd huit véhicules utilitaires dans un incendie de dépôt, pour 180 000 € de dommages. Un taux de 6 % appliqué au total donne 10 800 € hors taxes, à comparer à la complexité de l’inventaire et à la garantie honoraires de la police flotte.
Choisir et comparer les experts en automobile
Vérifiez l’inscription de l’expert sur la liste nationale des experts en automobile, son indépendance vis-à-vis des assureurs pour le dossier concerné, sa spécialité éventuelle, par exemple véhicules électriques, collection ou poids lourds. Demandez un devis écrit précisant le forfait, les suppléments possibles et le délai d’intervention.
Méfiez-vous des promesses de revalorisation garantie : la valeur de remplacement se démontre avec des éléments de marché et l’état réel du véhicule, pas avec des assurances verbales.
Organismes qui proposent ce service
- La Médiation de l'Assurance : Service de médiation auquel les assurés peuvent soumettre un litige avec leur assureur, encadré par une charte du Médiateur publiée en ligne.
- La Médiation de l'Assurance : Dispositif de médiation du secteur de l'assurance en France, saisi pour les litiges entre assurés et assureurs, qui publie une charte et un rapport annuel.
- Crawford & Company Sweden : Filiale suédoise d'un réseau international de règlement de sinistres qui réalise l'expertise et l'évaluation des dommages assurés.
Liens externes fournis à titre informatif ; vérifiez les conditions directement auprès de chaque organisme.
Questions fréquentes
La contre-expertise est-elle remboursée par mon assureur ?
Souvent en partie, si votre contrat auto ou votre protection juridique la prévoit, dans la limite d’un plafond. Vérifiez vos conditions avant de mandater l’expert.
Puis-je me faire rembourser par l’assureur du responsable ?
Si vous n’êtes pas responsable, les frais de contre-expertise peuvent parfois être réclamés au titre du préjudice, mais ce n’est pas automatique et dépend des circonstances.
Combien de temps prend une contre-expertise ?
Pour un véhicule particulier, quelques jours à quelques semaines selon la disponibilité des experts et du véhicule. Les dossiers de flotte ou judiciaires sont plus longs.
En automobile, le calcul est simple : comparez l’écart d’indemnité contesté au coût de l’expert, après remboursement éventuel par votre contrat. Si l’écart est net, la contre-expertise est un investissement raisonnable.